bKash দিয়ে ডিপোজিট কীভাবে করে, তার সংক্ষিপ্ত উত্তর হলো: bKash অ্যাপের ভেতর থেকে কোনো সাইট খুঁজে টাকা পাঠানোর ব্যবস্থা নেই, বরং সাইটের ক্যাশিয়ার একটি নম্বর আর প্রায়ই একটি রেফারেন্স দেখায়, আর সেই নির্দেশ মেনে লেনদেনটি আপনি নিজের অ্যাপ থেকে করেন। পুরো প্রক্রিয়ায় ভুল হওয়ার জায়গা আসলে একটাই: পর্দায় কোন ধরনের লেনদেন চাওয়া হচ্ছে, Send Money না Payment। বাংলাদেশ ব্যাংকের নিয়মে এ দুটি আলাদা সেবা, আলাদা ধরনের হিসাবে গিয়ে পৌঁছায়, আর ভুল পথে গেলে টাকা আপনার ব্যালান্স থেকে কেটে যায় কিন্তু সাইটের ব্যালান্সে বসে না। নিচে ধাপগুলো, তার পেছনের যন্ত্রটা, আর শেষে trxID দিয়ে মেলানোর নিয়ম আলাদা করে খোলা হলো।
bKash দিয়ে ডিপোজিট কীভাবে করে, ধাপগুলো ঠিক কী?
ধাপগুলোর ক্রম প্রায় সব প্ল্যাটফর্মে এক, কারণ ক্রমটা ঠিক করে আর্থিক সেবাটির গড়ন, সাইটের নকশা নয়।
প্রথমে সাইটের নিজের অ্যাকাউন্টে ঢুকতে হয়, তারপর ক্যাশিয়ার বা "ডিপোজিট" পাতায় গিয়ে পদ্ধতি হিসেবে bKash বেছে নিতে হয়। এরপর পর্দায় যা দেখানো হয়, সেটাই আসল নির্দেশ: একটি নম্বর, কোন ধরনের লেনদেন করতে হবে তার নাম, আর অনেক ক্ষেত্রে একটি রেফারেন্স বা কোড, যেটি আপনার অ্যাকাউন্টকে ওই টাকার সঙ্গে মেলায়। তারপর কাজটা হয় bKash অ্যাপের ভেতরে: সেখানে নির্দেশমতো লেনদেনের ধরন বেছে, নম্বর আর অঙ্ক বসিয়ে, রেফারেন্স থাকলে সেটি লিখে, নিজের PIN দিয়ে অনুমোদন করতে হয়। শেষে আসে একটি নিশ্চিতকরণ বার্তা, আর তার ভেতরে থাকে trxID, অর্থাৎ ওই একটি লেনদেনের পরিচয় নম্বর।
এখানে দুটি কথা মনে রাখলে বেশিরভাগ ঝামেলা এড়ানো যায়। এক, পর্দায় দেখানো নম্বর আর রেফারেন্স স্থায়ী নয়; অনেক প্ল্যাটফর্মে ওগুলো প্রতিবার নতুন করে তৈরি হয়, তাই গতকালের নম্বরে আজ টাকা পাঠানো মানে এমন একটি ঠিকানায় পাঠানো যেটি আর আপনার লেনদেনের সঙ্গে জোড়া নেই। দুই, ন্যূনতম বা সর্বোচ্চ কত, আর কোন ওয়ালেটে কী ধাপ, সেটির একমাত্র নির্ভরযোগ্য জায়গা ওই ক্যাশিয়ারের পর্দা, তৃতীয় কোনো পাতায় লেখা সংখ্যা নয়। এই সাইট 22Bet নিয়ে লেখে, আর কোন পদ্ধতি কোন ধাপে আসে তার সাধারণ কাঠামোটা ভাঙা আছে পেমেন্ট পদ্ধতির পাতায়।
Send Money আর Payment এক জিনিস নয় কেন?
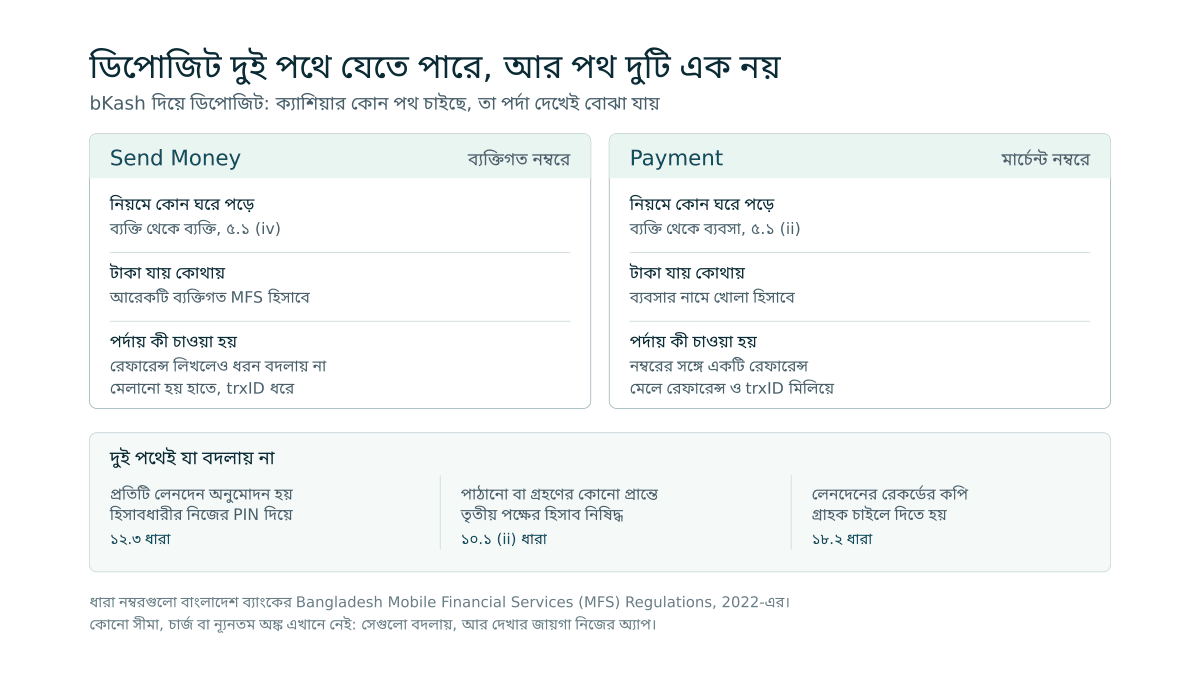
কারণ নিয়ন্ত্রকের খাতায় এ দুটি আলাদা সেবা, একই টাকার দুই রকম ব্যবহার নয়। বাংলাদেশ ব্যাংকের Bangladesh Mobile Financial Services (MFS) Regulations, 2022-এর ৫.১ ধারায় অনুমোদিত সেবাগুলোর তালিকা আছে, আর সেখানে (ii) নম্বরে আছে ব্যক্তি থেকে ব্যবসা পর্যায়ের পেমেন্ট, যার ভেতরে মার্চেন্ট পেমেন্ট নাম ধরে লেখা, আর (iv) নম্বরে আছে ব্যক্তি থেকে ব্যক্তি লেনদেন, অর্থাৎ একটি ব্যক্তিগত MFS হিসাব থেকে আরেকটি ব্যক্তিগত হিসাবে টাকা পাঠানো।
এখান থেকেই ব্যবহারিক পার্থক্যটা বেরোয়। "মার্চেন্ট" কোনো বিশেষ সুবিধার নাম নয়, এটি হিসাবের ধরন: ব্যবসার নামে খোলা একটি হিসাব, যেটি বহু অচেনা মানুষের কাছ থেকে টাকা গ্রহণ করার জন্য তৈরি। তাই মার্চেন্ট নম্বরে Payment করলে টাকা যায় সেই গ্রহণের কাঠামোয়, যেখানে রেফারেন্স ধরে মেলানোর ব্যবস্থা আগে থেকেই আছে। একই নম্বরে Send Money করলে অ্যাপ হয় লেনদেনটি নিতে চায় না, নয়তো সেটি এমন একটি ঘরে গিয়ে বসে যেখানে স্বয়ংক্রিয় মেলানোর কিছু নেই, আর তখন ব্যালান্স যোগ হতে দেরি হয় বা মানুষের হাতে মেলানো লাগে। কোন হিসাবের সীমা কোন সেবার সঙ্গে বাঁধা, সেটি আলাদা করে দেখা আছে মার্চেন্ট অ্যাকাউন্টের সীমা নিয়ে লেখাটিতে।
আরেকটি ফল কম চোখে পড়ে: সেবা আলাদা মানে সীমাও আলাদা। Send Money-তে জায়গা খালি আছে বলে Payment-এ জায়গা খালি থাকবে, এমন কোনো নিয়ম নেই, আর উল্টোটাও সত্য। তাই একটি লেনদেন আটকে গেলে ব্যালান্স দেখে সিদ্ধান্তে আসা যায় না; দেখতে হয় কোন সেবার ঘরে ওটি পড়েছিল।
"এই নম্বরে শুধু ক্যাশ আউট গ্রহণ করা হয়" লেখা থাকলে কী বোঝায়?
বোঝায় যে ওই নম্বরটি একটি নির্দিষ্ট কাজের জন্য বসানো, আর আপনি অন্য কাজ করতে গেলে সেটি হয় ফিরিয়ে দেবে, নয়তো এমন জায়গায় টাকা রেখে দেবে যেটি কেউ আপনার ডিপোজিট হিসেবে খুঁজবে না।
এজেন্ট নম্বর, মার্চেন্ট নম্বর আর ব্যক্তিগত নম্বর দেখতে একই রকম, এগারো অঙ্কের একটি মোবাইল নম্বর, কিন্তু ভেতরে তিনটি আলাদা ধরনের হিসাব। একই নিয়মাবলির ১০.১ (ii) ধারায় এজেন্টের কাজ ক্যাশ-ইন আর ক্যাশ-আউটে বাঁধা, অর্থাৎ নগদ টাকা আর ই-মানির বিনিময়, আর এর বাইরের কোনো লেনদেন করতে হলে বাংলাদেশ ব্যাংকের আলাদা অনুমোদন লাগে। তাই "শুধু ক্যাশ আউট" লেখা একটি নম্বর মানে ওটি টাকা তোলার জন্য রাখা, আর সেখানে ডিপোজিট পাঠানো ঠিক ভুল দরজায় কড়া নাড়া।
এই জায়গাটাতেই সবচেয়ে বেশি ক্ষতি হয় তখন, যখন নম্বরটা ক্যাশিয়ার থেকে নয়, কোনো গ্রুপ, চ্যাট বা পরিচিত কারও কাছ থেকে নেওয়া হয়। একই ১০.১ (ii) ধারায় স্পষ্ট লেখা আছে, পাঠানো বা গ্রহণ করা কোনো প্রান্তে তৃতীয় পক্ষের MFS হিসাব জড়িত এমন লেনদেন নিষিদ্ধ, আর প্রদানকারীদের লেনদেনের ধরন নজরে রাখতে বলা হয়েছে। অর্থাৎ ওই পথে পাঠানো টাকা কেবল সাইটের হিসাবেই মেলে না, নিয়মের দিক থেকেও তার কোনো জায়গা নেই।
trxID কী, আর টাকা পৌঁছেছে কিনা তা দিয়ে কীভাবে মেলাবেন?
trxID হলো একটি লেনদেনের নিজস্ব পরিচয়: নিশ্চিতকরণ বার্তায় আর অ্যাপের লেনদেনের তালিকায় যে সংক্ষিপ্ত অক্ষর-সংখ্যার সংকেতটি থাকে, সেটিই। এটি আপনার নয়, ওই একটি লেনদেনের, তাই এর মাধ্যমেই দুই পাশের হিসাব মেলানো হয়।
মেলানোর ক্রমটা গুরুত্বপূর্ণ, কারণ ভুল জায়গায় নালিশ করলে সময় নষ্ট হয়। প্রথমে দেখতে হয় লেনদেনটি সত্যিই সম্পন্ন হয়েছে কিনা, অর্থাৎ অ্যাপের তালিকায় সেটি আছে কিনা আর trxID তৈরি হয়েছে কিনা। হলে দ্বিতীয় ধাপে দেখতে হয় সাইটের লেনদেনের ইতিহাস: সেখানে অপেক্ষমাণ অবস্থায় দেখাচ্ছে কিনা। দুটির মাঝখানে কোথাও আটকে থাকলে trxID-ই সেই তথ্য, যা দিয়ে অন্য পক্ষ খুঁজে বের করতে পারে টাকাটা কোথায় বসে আছে।
এখানে একটি অধিকারের কথা জানা থাকা ভালো, কারণ অনেকেই জানেন না। উপরের নিয়মাবলির ১৮.২ ধারা অনুযায়ী গ্রাহক চাইলে প্রদানকারীকে নির্দিষ্ট লেনদেনের রেকর্ডের প্রিন্ট বা কপি দিতে হয়, আর ১৮.১ ধারা অনুযায়ী লেনদেনের রেকর্ড অন্তত ছয় বছর সংরক্ষণ করতে হয়। অর্থাৎ আপনার ফোন থেকে বার্তাটি মুছে গেলেও প্রমাণ হারিয়ে যায় না। আর নালিশের পথও নির্দিষ্ট: ১৭.৩ ধারা অনুযায়ী প্রত্যেক প্রদানকারীকে দিনে ২৪ ঘণ্টা চালু কল সেন্টার রাখতে হয় এবং প্রতিটি অভিযোগ দশ কার্যদিবসের মধ্যে নিষ্পত্তি করতে হয়; সেখানে সমাধান না হলে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রে (CIPC) অভিযোগ করা যায়, হটলাইন ১৬২৩৬, আর MFS প্রদানকারীরা স্পষ্টভাবেই এর আওতায় পড়ে। মনে রাখা দরকার, এই কেন্দ্র আর্থিক সেবাদাতার বিরুদ্ধে অভিযোগ দেখে, বিদেশি কোনো ওয়েবসাইটের বিরুদ্ধে নয়।
ভুল নম্বরে টাকা চলে গেলে কী হয়?
সবচেয়ে অস্বস্তিকর উত্তরটাই সত্যি: লেনদেনটি ব্যর্থ হয়নি, সফল হয়েছে, কেবল অন্য কারও কাছে। ১২.৩ ধারা অনুযায়ী প্রতিটি লেনদেন হিসাবধারীকে নিজের PIN বা সমমানের কোনো নিরাপদ পদ্ধতি দিয়ে অনুমোদন করতে হয়, আর ওই অনুমোদনের পর টাকাটা প্রাপকের হিসাবে বসে যায়। তাই এটি কোনো কারিগরি ত্রুটি নয় যে নিজে থেকে উল্টে যাবে।
এর ব্যবহারিক মানে দুটি। প্রথমত, ফেরত পাওয়ার প্রক্রিয়াটি প্রাপকের সম্মতি বা প্রদানকারীর নিজস্ব পদ্ধতির উপর নির্ভর করে, আর তাই দেরি হয়; দ্রুত প্রদানকারীর কল সেন্টারে জানানো আর trxID হাতে রাখাই একমাত্র কাজের পদক্ষেপ। দ্বিতীয়ত, এই সমস্যাটি সাইটের সমস্যা নয়। টাকা যেহেতু সাইটে পৌঁছায়ইনি, তাদের কাছে ফেরত দেওয়ার মতো কিছু নেই, আর তাদের সাপোর্টে লেখা মানে সময় ব্যয় করা। এই পার্থক্যটা ধরতে পারলে অভিযোগ ঠিক জায়গায় যায়।
ভুল নম্বর ঠেকানোর উপায়ও যন্ত্রসংক্রান্ত, স্মরণশক্তির নয়: নম্বর আর রেফারেন্স ক্যাশিয়ারের পর্দা থেকে কপি করে বসানো, হাতে না লেখা, আর অনুমোদনের আগে শেষ ধাপের পর্দায় নম্বরটি একবার মিলিয়ে দেখা। যে ঘরে টাকা যাচ্ছে সেটির নাম ওই পর্দায় দেখানো হয়, আর সেটিই ভুল ধরার শেষ সুযোগ।
bKash অ্যাকাউন্ট কার নামে থাকতে হয়, আর ডিপোজিটে সেটা কেন গুরুত্বপূর্ণ?
নিজের নামে, নিজের নম্বরে, আর যাচাই করা পরিচয়ে, এবং এটি কেবল আনুষ্ঠানিকতা নয়, পরে টাকা তোলার সময় এখানেই আটকায়। ৭.৪ ধারায় লেখা আছে, MFS-এর লেনদেন কেবল গ্রাহকের নামে থাকা সীমিত উদ্দেশ্যের হিসাবের মাধ্যমেই হবে, আর হিসাব খোলার সময় KYC ও CDD, অর্থাৎ পরিচয় যাচাইয়ের পূর্ণ প্রক্রিয়া মানতে হবে।
বেশিরভাগ প্ল্যাটফর্মে টাকা তোলার আগে একবার পরিচয় যাচাই হয়, আর তখন তিনটি নাম মিলতে হয়: সাইটের হিসাবের নাম, পরিচয়পত্রের নাম, আর যে আর্থিক হিসাব থেকে টাকা এসেছিল তার নাম। ডিপোজিটের সময় অন্য কারও নম্বর ব্যবহার করলে প্রথম দিন কিছুই টের পাওয়া যায় না, সমস্যাটা মাস খানেক পরে টাকা তোলার ধাপে গিয়ে দেখা দেয়, যখন নামগুলো মেলে না। কোন ধাপে কী চাওয়া হয় আর কোথায় আটকায়, তার বিস্তারিত আছে লগইন ও যাচাইয়ের সমস্যাগুলো নিয়ে লেখাটিতে।
অ্যাপে টাকা কেটেছে কিনা আর কত আছে, কীভাবে দেখে?
অ্যাপের প্রধান পর্দায় ব্যালান্স ঢাকা থাকে, একবার ছুঁলে দেখা যায়, আর তার পাশেই থাকে লেনদেনের তালিকা। ডিপোজিটের পর ওই তালিকাটাই দেখার জায়গা, ব্যালান্সের অঙ্ক নয়, কারণ তালিকা বলে দেয় লেনদেনটি কোন ধরনের ছিল, কোন নম্বরে গিয়েছিল আর তার trxID কী।
একটা বিভ্রান্তি এখানে খুব সাধারণ: বার্তা না আসা আর লেনদেন না হওয়া এক জিনিস নয়। নিশ্চিতকরণ বার্তা নেটওয়ার্কের কারণে দেরিতে আসতে পারে বা ইনবক্সের অন্য ভাগে পড়তে পারে, কিন্তু লেনদেনটি অ্যাপের তালিকায় থাকলে সেটি হয়ে গেছে। উল্টোদিকে তালিকায় না থাকলে টাকা কাটেনি, আর তখন আবার চেষ্টা করা নিরাপদ। বার্তা না দেখে বারবার পাঠানো, আর পরে দুবার কাটা দেখা, এই ক্রমটাই বেশিরভাগ দ্বিগুণ ডিপোজিটের কারণ।
বাংলাদেশ থেকে এসব করার আগে কী জানা দরকার?
আইনি অবস্থানটা আগে, কারণ বাকি সব কথা তার উপরে দাঁড়ানো। বাংলাদেশে জুয়া প্রতিরোধ আইন ২০২৬ কার্যকর হয়েছে ২০২৬ সালের ১ জুলাই থেকে, আর তাতে অনলাইনে জুয়ায় অংশ নেওয়া শাস্তিযোগ্য অপরাধ, পাশাপাশি জুয়ার প্রচার ও বিজ্ঞাপনও আলাদা করে শাস্তিযোগ্য। কোনো প্ল্যাটফর্মের বিদেশি লাইসেন্স এই অবস্থান বদলায় না: সেই লাইসেন্স অপারেটরকে তার নিজের এখতিয়ারে নিয়ন্ত্রণ করে, বাংলাদেশে বসে থাকা ব্যবহারকারীকে নয়। বিষয়টি বিস্তারিত ভাঙা আছে বাংলাদেশে বেটিংয়ের আইনি অবস্থান নিয়ে লেখাটিতে, আর বাকি সাধারণ প্রশ্নগুলোর উত্তর আছে সাধারণ জিজ্ঞাসার পাতায়। এই লেখাটি ব্যবস্থাটা কীভাবে কাজ করে তার ব্যাখ্যা, আইনি পরামর্শ নয়।
তারপর কয়েকটি কথা, যেগুলো নিয়ম নয় কিন্তু নিয়মের মতোই খাটে। বাজি ধরা কেবল প্রাপ্তবয়স্কদের জন্য, ১৮ বছরের কম বয়সে নয়। যে টাকা হারালে মাসের হিসাব ভেঙে পড়বে, সেই টাকায় বাজি ধরার কোনো নিরাপদ পদ্ধতি নেই, আর কোনো কৌশল বা পদ্ধতি নিশ্চিত ফলের প্রতিশ্রুতি দিতে পারে না। ডিপোজিটের ধাপ জানা মানে কেবল টাকা কোন পথে যায় তা জানা, ফল কী হবে তা নয়। খেলাটা যদি সময়, ঘুম বা সম্পর্কের উপর প্রভাব ফেলতে শুরু করে, সেটি থামার সংকেত, আর এ ব্যাপারে পেশাদার সহায়তা নেওয়া যায়। 22Bet নিয়ে এই সাইটে যা লেখা হয়, তা ওই প্ল্যাটফর্মটি কীভাবে কাজ করে তার বর্ণনা, কারও জন্য সুপারিশ নয়।
সাধারণ জিজ্ঞাসা
রেফারেন্স লিখতে ভুলে গেলে টাকা কি হারিয়ে যায়?
সাধারণত না, কিন্তু স্বয়ংক্রিয় মেলানো বন্ধ হয়ে যায় আর কাজটা মানুষের হাতে চলে যায়, যা ধীর। এমন হলে করণীয় হলো trxID, নম্বর, সময় আর লেনদেনের ধরন হাতে রেখে সাইটের সাপোর্টে যোগাযোগ করা, কারণ ওদের দিকের হিসাবে টাকা এসেছে কিন্তু সেটি কার তা লেখা নেই। উল্টো ভুলটিও হয়: রেফারেন্স লিখে Send Money করলে সেটি Payment হয়ে যায় না, কারণ রেফারেন্সের ঘর লেনদেনের ধরন বদলায় না।
সাইট থেকে টাকা তোলার সময়ও কি একই নম্বর লাগে?
প্রায় সবসময়ই, আর কারণটা সাইটের খেয়াল নয়: অর্থ পাচার প্রতিরোধের সাধারণ নীতি হলো "যে পথে এসেছে, সেই পথেই ফেরত"। এর সঙ্গে আরেকটি সীমা জুড়ে আছে, যেটি কম জানা: ৭.৬ ধারা অনুযায়ী MFS প্রদানকারীরা কোনো বহির্মুখী বা আন্তঃসীমান্ত লেনদেন করতে পারে না, ওসব কেবল ব্যাংকের অনুমোদিত শাখার কাজ, আর বিদেশ থেকে আসা অর্থ ওয়ালেটে ঢোকে ব্যাংকের মাধ্যমে এবং টাকায়। অর্থাৎ ওয়ালেট গঠনগতভাবেই দেশের ভেতরের একটি রেললাইন, তার অন্য প্রান্তে যে-ই থাকুক।
লেনদেনের মাঝখানে ইন্টারনেট বা অ্যাপ বন্ধ হয়ে গেলে টাকা কি ঝুলে থাকে?
লেনদেনটি হয় হয়েছে, নয় হয়নি; মাঝামাঝি কোনো অবস্থা গ্রাহকের দিকে থাকে না, কারণ অনুমোদনের বিন্দু হলো PIN দেওয়ার মুহূর্ত। তাই সংযোগ কেটে গেলে করণীয় হলো অ্যাপ আবার খুলে লেনদেনের তালিকা দেখা, অনুমান করে দ্বিতীয়বার পাঠানো নয়। তালিকায় থাকলে trxID নিয়ে এগোতে হয়, না থাকলে নতুন করে শুরু করা যায়।