"nagad send money korar niyom" খুঁজলে যে উত্তরগুলো আসে সেগুলো ভুল নয়, কিন্তু বেটিং সাইটে টাকা জমা দেওয়ার বেলায় সেগুলো অসম্পূর্ণ: Send Money একটি ব্যক্তিগত হিসাব থেকে আরেকটি ব্যক্তিগত হিসাবে টাকা পাঠানোর সেবা, আর সাইটের ক্যাশিয়ার বেশিরভাগ সময় চায় মার্চেন্ট নম্বরে Payment। বাংলাদেশ ব্যাংকের নিয়মে এ দুটি আলাদা সেবা, আলাদা ধরনের হিসাবে গিয়ে পৌঁছায়, আর ভুল ঘরে পাঠানো টাকা ব্যালান্স থেকে কেটে যায় কিন্তু সাইটের ব্যালান্সে বসে না। নিচে আগে সেবাগুলোর পার্থক্য, তারপর একই রকম দেখতে নম্বরের পেছনে তিন রকম হিসাব, আর শেষে টাকা পৌঁছেছে কিনা মেলানোর ক্রমটা আলাদা করে খোলা হলো।
Nagad send money korar niyom জানা থাকলেও ডিপোজিট আটকায় কেন?
কারণ ধাপগুলো শেখা আর ঠিক সেবাটি বেছে নেওয়া এক জিনিস নয়, আর পর্দায় ভুলটা হয় ঠিক সেবা বাছার জায়গায়।
ক্রমটা শুরু হয় সাইটের দিক থেকে, অ্যাপের দিক থেকে নয়: প্রথমে সাইটের নিজের হিসাবে ঢুকে ক্যাশিয়ার বা ডিপোজিটের পাতায় গিয়ে পদ্ধতি হিসেবে Nagad বেছে নিতে হয়, তারপর পর্দায় যা দেখানো হয় সেটাই আসল নির্দেশ: একটি নম্বর, কোন ধরনের লেনদেন করতে হবে তার নাম, আর প্রায়ই একটি রেফারেন্স, যেটি আপনার হিসাবকে ওই টাকার সঙ্গে মেলায়। এরপর কাজটা হয় Nagad অ্যাপের ভেতরে, নিজের PIN দিয়ে অনুমোদন করে, আর শেষে আসে একটি নিশ্চিতকরণ বার্তা ও লেনদেনের আইডি।
ফাঁদটা এখানেই। বেশিরভাগ মানুষ Nagad-এ যে কাজটা রোজ করেন সেটি Send Money, তাই পর্দায় নম্বর দেখামাত্র অভ্যাসবশত সেই পথেই চলে যান। কিন্তু নম্বরটা যদি মার্চেন্ট নম্বর হয়, অ্যাপ হয় লেনদেনটি নিতে চায় না, নয়তো সেটি এমন একটি ঘরে গিয়ে বসে যেখানে স্বয়ংক্রিয়ভাবে মেলানোর কিছু নেই। কোন পদ্ধতি কোন ধাপে আসে তার সাধারণ কাঠামোটা ভাঙা আছে পেমেন্ট পদ্ধতির পাতায়। এই সাইট 22Bet নিয়ে লেখে, আর ন্যূনতম বা সর্বোচ্চ কত, কোন নম্বরে কী পাঠাতে হবে, তার একমাত্র নির্ভরযোগ্য জায়গা ওই ক্যাশিয়ারের পর্দা, তৃতীয় কোনো পাতায় লেখা সংখ্যা নয়।
Nagad-এ Send Money আর Payment আলাদা সেবা কেন?
কারণ নিয়ন্ত্রকের খাতায় এগুলো একই টাকার দুই রকম ব্যবহার নয়, বরং দুটি আলাদা সেবা, আর এই ভাগটা Nagad-এর নিজস্ব সিদ্ধান্ত নয়, সব MFS প্রদানকারীর জন্যই এক।
বাংলাদেশ ব্যাংকের Bangladesh Mobile Financial Services (MFS) Regulations, 2022-এর ৫.১ ধারায় অনুমোদিত সেবাগুলোর তালিকা আছে। সেখানে (ii) নম্বরে আছে ব্যক্তি থেকে ব্যবসা পর্যায়ের পেমেন্ট, যার ভেতরে মার্চেন্ট পেমেন্ট নাম ধরে লেখা, আর (iv) নম্বরে আছে ব্যক্তি থেকে ব্যক্তি লেনদেন, অর্থাৎ একটি ব্যক্তিগত MFS হিসাব থেকে আরেকটি ব্যক্তিগত হিসাবে টাকা পাঠানো। অ্যাপের পর্দায় এই দুটির নাম আলাদা, কারণ পেছনে হিসাবের ধরনও আলাদা।
এখান থেকে দুটি ব্যবহারিক ফল বেরোয়, আর দ্বিতীয়টা কম চোখে পড়ে। প্রথমত, মার্চেন্ট নম্বরে Payment করলে টাকা যায় এমন একটি কাঠামোয় যেটি বহু অচেনা মানুষের কাছ থেকে টাকা নেওয়ার জন্যই তৈরি, তাই রেফারেন্স ধরে মেলানোর ব্যবস্থা সেখানে আগে থেকেই আছে। দ্বিতীয়ত, সেবা আলাদা মানে সীমাও আলাদা: Send Money-তে জায়গা খালি আছে বলে Payment-এ জায়গা খালি থাকবে, এমন কোনো নিয়ম নেই। তাই একটি লেনদেন আটকে গেলে কেবল ব্যালান্স দেখে সিদ্ধান্তে আসা যায় না, দেখতে হয় কোন সেবার ঘরে সেটি পড়েছিল।
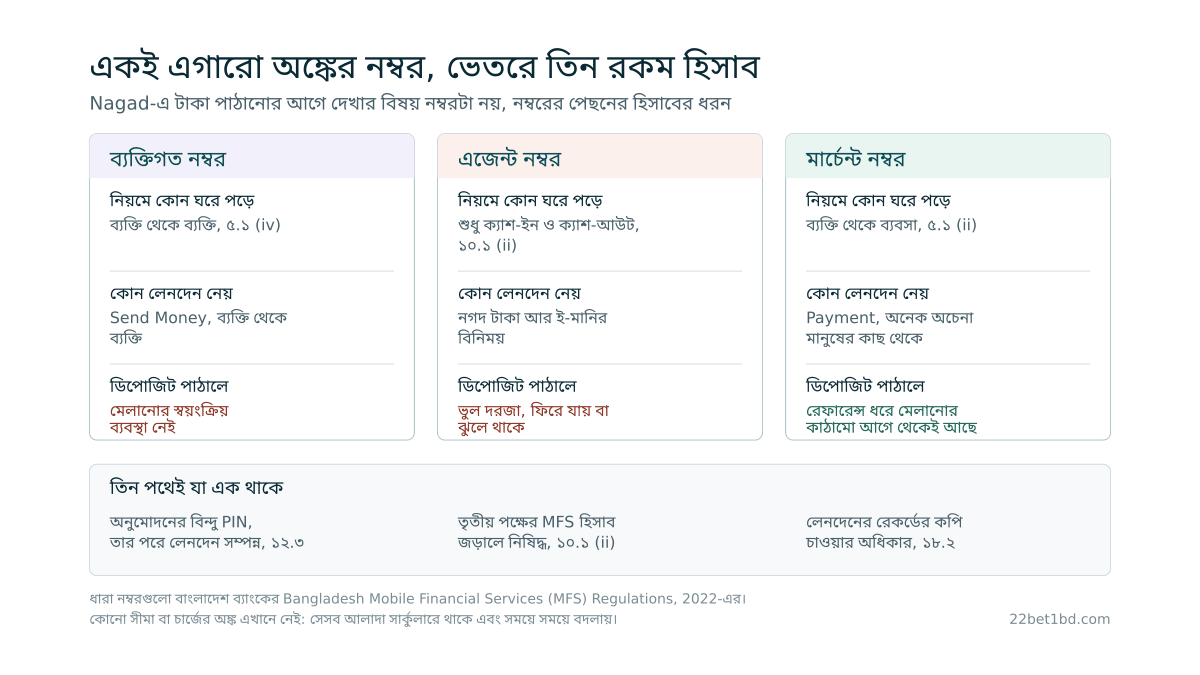
একই এগারো অঙ্কের নম্বরের পেছনে তিন রকম হিসাব থাকে কীভাবে?
নম্বর দেখে বোঝার উপায় নেই, আর সেটাই সমস্যার মূল: ব্যক্তিগত, এজেন্ট আর মার্চেন্ট, তিনটিই দেখতে সাধারণ একটি মোবাইল নম্বর, কিন্তু ভেতরে তিন রকম হিসাব যাদের কাজের পরিধি আলাদা।
একই নিয়মাবলির ১০.১ (ii) ধারায় এজেন্টের কাজ ক্যাশ-ইন আর ক্যাশ-আউটে বাঁধা, অর্থাৎ নগদ টাকা আর ই-মানির বিনিময়, আর এর বাইরের কোনো লেনদেন করতে হলে বাংলাদেশ ব্যাংকের আলাদা অনুমোদন লাগে। তাই "এই নম্বরে শুধু ক্যাশ আউট গ্রহণ করা হয়" লেখা একটি নম্বর মানে ওটি টাকা তোলার জন্য বসানো, আর সেখানে ডিপোজিট পাঠানো ঠিক ভুল দরজায় কড়া নাড়া: লেনদেনটি হয় ফিরে আসে, নয়তো এমন জায়গায় বসে থাকে যেটি কেউ আপনার ডিপোজিট হিসেবে খুঁজবে না।
একই ধারায় আরেকটি কথা স্পষ্ট লেখা আছে, যেটি জানা থাকলে অনেক ক্ষতি এড়ানো যায়: পাঠানো বা গ্রহণ করা, কোনো প্রান্তে তৃতীয় পক্ষের MFS হিসাব জড়িত এমন লেনদেন নিষিদ্ধ, আর প্রদানকারীদের লেনদেনের ধরন নজরে রাখতে বলা হয়েছে। অর্থাৎ কোনো গ্রুপ, চ্যাট বা পরিচিত কারও দেওয়া নম্বরে পাঠানো টাকা কেবল সাইটের হিসাবে মেলে না তা-ই নয়, নিয়মের দিক থেকেও তার কোনো জায়গা নেই। নম্বর একটিই জায়গা থেকে নেওয়ার কথা, ক্যাশিয়ারের পর্দা থেকে, আর হাতে লেখার বদলে কপি করে বসানোর অভ্যাসটাই ভুল ধরার শেষ সুযোগ।
Nagad merchant account কীভাবে খোলা হয়, আর সাধারণ ব্যবহারকারীর তাতে কী দরকার?
খোলা হয় ব্যবসার নামে, পূর্ণ পরিচয় যাচাইয়ের মধ্য দিয়ে, আর সাধারণ ব্যবহারকারীর দরকার সেটি খোলা নয়, বরং এটুকু বোঝা যে মার্চেন্ট কোনো বিশেষ সুবিধার নাম নয়, হিসাবের ধরন।
৭.৪ (iii) ধারা অনুযায়ী ব্যক্তি, ব্যবসা বা অন্য কোনো সত্তার নামে MFS হিসাব খুলতে হলে যথাযথ কর্তৃপক্ষের নির্ধারিত KYC ও CDD, অর্থাৎ পরিচয় যাচাইয়ের পূর্ণ প্রক্রিয়া মানতে হয়, আর একই শর্ত পরিবেশক, সুপার এজেন্ট, এজেন্ট ও মার্চেন্টদের হিসাবের বেলায়ও খাটে। এ কারণেই একটি মার্চেন্ট নম্বর কোনো ব্যক্তির ব্যক্তিগত নম্বরের সমান নয়: তার পেছনে একটি নথিভুক্ত প্রতিষ্ঠান থাকার কথা।
ডিপোজিটের সময় এর ব্যবহারিক মানে হলো, ক্যাশিয়ার যখন লেখে "Payment", তখন সেটি কোনো অ্যাপের বোতামের নাম নয়, একটি হিসাবের ধরনের দিকে ইশারা। কোন হিসাবের সীমা কোন সেবার সঙ্গে বাঁধা, সেই কাঠামোটা আলাদা করে দেখা আছে মার্চেন্ট অ্যাকাউন্টের সীমা নিয়ে লেখাটিতে।
Nagad-এ টাকা আর লেনদেনের ইতিহাস কীভাবে দেখে, আর সেটা ব্যালান্সের চেয়ে বেশি কাজের কেন?
অ্যাপের প্রধান পর্দাতেই ব্যালান্স থাকে, আর তার পাশে থাকে লেনদেনের তালিকা। ডিপোজিটের পর দেখার জায়গা ওই তালিকাটাই, ব্যালান্সের অঙ্ক নয়, কারণ তালিকা বলে দেয় লেনদেনটি কোন ধরনের ছিল, কোন নম্বরে গিয়েছিল আর তার আইডি কী।
এখানে একটা বিভ্রান্তি খুব সাধারণ: বার্তা না আসা আর লেনদেন না হওয়া এক জিনিস নয়। নিশ্চিতকরণ বার্তা নেটওয়ার্কের কারণে দেরিতে আসতে পারে বা ইনবক্সের অন্য ভাগে পড়তে পারে, কিন্তু লেনদেনটি তালিকায় থাকলে সেটি হয়ে গেছে। ১২.৩ ধারা অনুযায়ী প্রতিটি লেনদেন হিসাবধারীকে নিজের PIN বা সমমানের নিরাপদ কোনো পদ্ধতি দিয়ে অনুমোদন করতে হয়, আর সেই অনুমোদনের পরেই লেনদেনটি সম্পন্ন হয়ে তালিকায় ওঠে। বার্তা না দেখে বারবার পাঠানো, আর পরে দুবার কাটা দেখা, এই ক্রমটাই বেশিরভাগ দ্বিগুণ ডিপোজিটের কারণ।
আরেকটি কথা কম জানা, অথচ পরে কাজে লাগে। ১৮.১ ধারা অনুযায়ী লেনদেনের রেকর্ড অন্তত ছয় বছর সংরক্ষণ করতে হয়, আর ১৮.২ ধারা অনুযায়ী গ্রাহক চাইলে প্রদানকারীকে নির্দিষ্ট লেনদেনের রেকর্ডের প্রিন্ট বা কপি দিতে হয়। অর্থাৎ ফোন থেকে বার্তাটি মুছে গেলে বা ফোনটাই বদলে গেলেও প্রমাণ হারিয়ে যায় না, চাইলে পাওয়া যায়।
টাকা যোগ হয়নি মনে হলে কোন ক্রমে, কার কাছে বলতে হয়?
ক্রমটা গুরুত্বপূর্ণ, কারণ ভুল জায়গায় নালিশ করলে কেবল সময় নষ্ট হয়, আর দুই পক্ষের কেউই সেটি অন্যের হয়ে ঠিক করতে পারে না।
প্রথমে দেখতে হয় লেনদেনটি সত্যিই সম্পন্ন হয়েছে কিনা, অর্থাৎ অ্যাপের তালিকায় সেটি আছে কিনা আর আইডি তৈরি হয়েছে কিনা। না থাকলে টাকা কাটেনি, আর তখন নতুন করে চেষ্টা করা নিরাপদ। থাকলে দ্বিতীয় ধাপে দেখতে হয় সাইটের লেনদেনের ইতিহাস, সেখানে অপেক্ষমাণ অবস্থায় দেখাচ্ছে কিনা। দুটির মাঝখানে আটকে থাকলে ওই আইডিই সেই তথ্য, যা দিয়ে অন্য পক্ষ খুঁজে বের করতে পারে টাকাটা কোথায় বসে আছে।
তারপর নালিশের পথ দুটি, আর সেগুলো আলাদা। আর্থিক সেবার দিকটা, অর্থাৎ টাকা কেটেছে কিন্তু কোথায় গেছে, সেটি প্রদানকারীর কাজ: ১৭.৩ ধারা অনুযায়ী প্রত্যেক MFS প্রদানকারীকে দিনে ২৪ ঘণ্টা চালু একটি কল সেন্টার রাখতে হয় এবং প্রতিটি অভিযোগ দশ কার্যদিবসের মধ্যে নিষ্পত্তি করতে হয়, আর ১৭.৪ ধারা অনুযায়ী গ্রাহক বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রেও অভিযোগ করতে পারেন, যেটি প্রদানকারীর কাছে সমাধান না হলে পরের ধাপ। অন্যদিকে নম্বরটা যদি ভুয়া পাতা, নকল অ্যাপ বা প্রতারক গ্রুপ থেকে পাওয়া যায়, সেটি আর্থিক অভিযোগ নয়, সাইবার অপরাধ, আর তার জন্য সরকারি দলটি হলো BGD e-GOV CIRT, যারা দেশে চলমান প্রতারণার প্রচারণা নিয়ে সতর্কবার্তা প্রকাশ করে এবং ঘটনা জানানোর ব্যবস্থা রাখে। মনে রাখা দরকার, এই দুটির কোনোটিই বিদেশি কোনো ওয়েবসাইটের বিরুদ্ধে অভিযোগের জায়গা নয়। সাধারণ প্রশ্নগুলোর উত্তর আছে সাধারণ জিজ্ঞাসার পাতায়।
Nagad-এ cash out করা আর সাইট থেকে টাকা তোলা এক জিনিস নয় কেন?
কারণ দুটি ভিন্ন রেললাইন। Nagad-এ ক্যাশ আউট মানে নিজের ওয়ালেটের ই-মানি এজেন্টের কাছে বা নির্ধারিত পথে নগদ টাকায় বদলে নেওয়া, যা সম্পূর্ণ দেশের ভেতরের একটি ধাপ। সাইট থেকে টাকা তোলা তার আগের ধাপ, আর সেটি সাইটের নিজের প্রক্রিয়া।
এখানে একটি সীমা জানা থাকা দরকার, যেটি অনেকে জানেন না: ৭.৬ ধারা অনুযায়ী MFS প্রদানকারীরা কোনো বহির্মুখী বা আন্তঃসীমান্ত লেনদেন করতে পারে না, ওসব কেবল ব্যাংকের অনুমোদিত শাখার কাজ, আর বিদেশ থেকে আসা অর্থ ওয়ালেটে ঢোকে ব্যাংকের মাধ্যমে ও দেশীয় মুদ্রায়। অর্থাৎ ওয়ালেটটা গঠনগতভাবেই দেশের ভেতরের একটি ব্যবস্থা, তার অন্য প্রান্তে যে-ই থাকুক।
এর সঙ্গে জোড়া লাগে একটি সাধারণ নীতি, যেটি সাইটের খেয়াল নয়: অর্থ পাচার প্রতিরোধের চর্চায় টাকা সাধারণত সেই পথেই ফেরত যায় যে পথে এসেছিল, আর তখন পরিচয় যাচাইয়ের ধাপে তিনটি নাম মিলতে হয়, সাইটের হিসাবের নাম, পরিচয়পত্রের নাম আর যে আর্থিক হিসাব থেকে টাকা এসেছিল তার নাম। ডিপোজিটের দিন অন্য কারও নম্বর ব্যবহার করলে প্রথম দিন কিছুই টের পাওয়া যায় না, সমস্যাটা দেখা দেয় অনেক পরে, টাকা তোলার ধাপে গিয়ে।
বাংলাদেশ থেকে এসব করার আগে কী জানা দরকার?
আইনি অবস্থানটা আগে, কারণ বাকি সব কথা তার উপরে দাঁড়ানো। বাংলাদেশে জুয়া প্রতিরোধ আইন ২০২৬ কার্যকর হয়েছে ২০২৬ সালের ১ জুলাই থেকে, আর তাতে অনলাইনে জুয়ায় অংশ নেওয়া শাস্তিযোগ্য অপরাধ, পাশাপাশি জুয়ার প্রচার ও বিজ্ঞাপনও আলাদা করে শাস্তিযোগ্য। কোনো প্ল্যাটফর্মের বিদেশি লাইসেন্স এই অবস্থান বদলায় না: সেই লাইসেন্স অপারেটরকে তার নিজের এখতিয়ারে নিয়ন্ত্রণ করে, বাংলাদেশে বসে থাকা ব্যবহারকারীকে নয়। বিষয়টি বিস্তারিত ভাঙা আছে বাংলাদেশে বেটিংয়ের আইনি অবস্থান নিয়ে লেখাটিতে। এই লেখাটি ব্যবস্থাটা কীভাবে কাজ করে তার ব্যাখ্যা, আইনি পরামর্শ নয়।
তারপর কয়েকটি কথা, যেগুলো নিয়ম নয় কিন্তু নিয়মের মতোই খাটে। বাজি ধরা কেবল প্রাপ্তবয়স্কদের জন্য, ১৮ বছরের কম বয়সে নয়। যে টাকা হারালে মাসের হিসাব ভেঙে পড়বে, সেই টাকায় বাজি ধরার কোনো নিরাপদ পদ্ধতি নেই, আর কোনো কৌশল বা পদ্ধতি নিশ্চিত ফলের প্রতিশ্রুতি দিতে পারে না। টাকা কোন পথে যায় তা জানা মানে কেবল পথটা জানা, ফল কী হবে তা নয়। খেলাটা যদি সময়, ঘুম বা সম্পর্কের উপর প্রভাব ফেলতে শুরু করে, সেটি থামার সংকেত, আর এ ব্যাপারে পেশাদার সহায়তা নেওয়া যায়। 22Bet নিয়ে এই সাইটে যা লেখা হয়, তা ওই প্ল্যাটফর্মটি কীভাবে কাজ করে তার বর্ণনা, কারও জন্য সুপারিশ নয়।
সাধারণ জিজ্ঞাসা
ডিপোজিট আর ক্যাশ আউট কি একই সীমার ভেতরে পড়ে?
না, কারণ নিয়মাবলিতে সেগুলো আলাদা সেবা, আর সীমার অঙ্কগুলো এই নিয়মাবলিতে লেখাই নেই। ১৬.২ ধারা বলে, MFS প্রদানকারীরা বাংলাদেশ ব্যাংকের সময়ে সময়ে জারি করা নির্দেশনা মেনে চলবে, অর্থাৎ অঙ্কগুলো থাকে আলাদা সার্কুলারে এবং বদলায়। যেটি স্থির, সেটি হলো প্রকাশের বাধ্যবাধকতা: ৯.০ ধারা অনুযায়ী সব পণ্যের চার্জের তালিকা প্রদানকারীর ওয়েবসাইট ও গ্রাহকসেবা কেন্দ্রে পাওয়ার কথা। তাই চলতি সীমা বা চার্জ দেখার জায়গা প্রদানকারীর নিজের পাতা, কোনো তৃতীয় পক্ষের লেখা নয়।
Nagad আর bKash-এ ডিপোজিটের নিয়ম কি এক?
কাঠামোটা এক, বিস্তারিতটা নয়। উপরের নিয়মাবলি সব MFS প্রদানকারীর জন্যই এক, তাই সেবার ভাগ, হিসাবের ধরন আর PIN দিয়ে অনুমোদনের বিন্দু দুই জায়গায় একই রকম। আলাদা হয় অ্যাপের পর্দায় লেখা শব্দ, ধাপের সাজানো ক্রম আর প্রদানকারীর প্রকাশ করা চার্জ। একই যন্ত্রটা bKash-এর দিক থেকে খোলা আছে bKash দিয়ে ডিপোজিট করার লেখাটিতে।
পরিবারের কারও Nagad নম্বর থেকে ডিপোজিট করলে সমস্যা কোথায়?
সমস্যা দুই জায়গায়, আর দ্বিতীয়টা দেরিতে আসে বলে বেশি ক্ষতি করে। প্রথমত, ১০.১ (ii) ধারায় তৃতীয় পক্ষের MFS হিসাব জড়িত লেনদেন নিষিদ্ধ, আর ৭.৪ (i) ধারা অনুযায়ী MFS-এর লেনদেন কেবল গ্রাহকের নিজের নামে থাকা সীমিত উদ্দেশ্যের হিসাবের মাধ্যমেই হওয়ার কথা। দ্বিতীয়ত, ডিপোজিটের দিন কিছুই আটকায় না, কিন্তু টাকা তোলার সময় নামগুলো না মিললে সেখানে গিয়ে আটকায়, আর তখন আগের লেনদেনটা বদলানোর আর কোনো উপায় থাকে না।