"nagad cash out charge" খুঁজে যে সংখ্যাটা পাওয়া যায় সেটি একটি স্ন্যাপশট, আর তার চেয়ে কাজের উত্তরটা দুই ভাগে ধরে। প্রথমত, হারের অঙ্কটা নিয়ন্ত্রকের নিয়মাবলিতে বাঁধা নেই: নিয়ম বলে দেয় হারটা কে ঠিক করবে আর কোথায় প্রকাশ করতে হবে, আর ঠিক করে প্রদানকারী নিজে, তাই চলতি হার পড়ার জায়গা কাউন্টারের বোর্ড, অ্যাপ আর প্রদানকারীর নিজের পাতা। দ্বিতীয়ত, আর এটিই ক্যালকুলেটরের পাতাগুলো বলে না, এই চার্জ বসে কেবল সেই একটি ধাপে যেখানে ই-মানি নগদ টাকায় বদলায়। বেটিং অ্যাকাউন্ট থেকে জেতা টাকা ওয়ালেটে এসে পৌঁছানো সেই ধাপ নয়, সেটি তার আগের একটি আলাদা লেনদেন, আর দুটোকে এক ধরে নিলে "হাতে কতটা আসবে" হিসাবটা গোড়াতেই ভুল জায়গা থেকে শুরু হয়।
nagad cash out charge কত, আর আজকের সংখ্যাটা কোথায় লেখা থাকে?
হারের অঙ্কটা নিয়মে লেখা নেই; নিয়মে লেখা আছে হারটা কে ঠিক করবে আর কোথায় টাঙানো থাকার কথা।
বাংলাদেশ ব্যাংকের Bangladesh Mobile Financial Services (MFS) Regulations, 2022-এর ৯.০ ধারার শিরোনামই "Schedule of Charges"। সেখানে বলা আছে, MFS প্রদানকারীদের দেওয়া বিভিন্ন আর্থিক সেবার চার্জের হার নির্ধারিত হবে প্রতিযোগিতামূলক ও যোগসাজশহীন উপায়ে, হারগুলো তাদের সব খুচরা এজেন্ট আউটলেটে স্পষ্টভাবে প্রদর্শন করতে হবে, আর চার্জের তালিকাসহ সব পণ্যের তথ্য রাখতে হবে গ্রাহকসেবা কেন্দ্র ও প্রদানকারীর ওয়েবসাইটে। অর্থাৎ ওটি দামের তালিকা নয়, দাম ঠিক করার আর প্রকাশ করার পদ্ধতি নিয়ে বলা একটি ধারা।
এর থেকেই বেরোয় কেন হার বদলাতে নিয়মাবলির কোনো সংশোধন লাগে না: যে অঙ্কটা ওখানে বসানোই নেই, সেটি বদলাতে ওখানে কিছু বদলাতে হয় না। বদলটা প্রদানকারীর নিজের সিদ্ধান্ত, আর নিয়ম থেকে তার সঙ্গে জোটে কেবল প্রকাশের বাধ্যবাধকতা। প্রদানকারী যে কাঠামোর ভেতরে বসে আছে সেটিও স্থির নয়: ১৬.২ ধারা বলে প্রদানকারীরা বাংলাদেশ ব্যাংকের সময়ে সময়ে জারি করা বিধি, প্রবিধান, নির্দেশিকা ও নির্দেশনা মেনে চলবে, অর্থাৎ নির্দেশনাগুলো নিজেরাই সময়ে সময়ে বদলাতে পারে। হার বদলানো তাই একটি ঘটনা, আইন সংশোধন নয়: সেটি খবর হয়ে আসে আর কোথাও গিয়ে স্থায়ীভাবে বসে না।
এখান থেকেই দাঁড়িয়ে গেছে তৃতীয় পক্ষের চার্জ-ক্যালকুলেটরের আস্ত একটা বাজার, আর তার সমস্যাটা কারিগরি নয়, গঠনগত: হার বদলের আগে লেখা পাতা আর পরে লেখা পাতা দেখতে হুবহু একরকম, দুটোই সমান আত্মবিশ্বাসী, আর পাঠকের হাতে তারিখ মেলানো ছাড়া যাচাইয়ের কোনো উপায় থাকে না। সেজন্য এই লেখায় কোনো হার বসানো নেই। বদলে বসানো আছে তার চেয়ে বেশিদিন সত্য থাকা জিনিসটা: চার্জটা কিসের দাম, আর কোন ধাপের গায়ে বসে।
বেটিং সাইট থেকে টাকা তোলা আর Nagad-এ ক্যাশ আউট কি একই ধাপ?
না, এগুলো দুটি আলাদা লেনদেন, আর এই বিষয়ের সবচেয়ে দামি ভুলটা ঠিক এখানেই হয়।
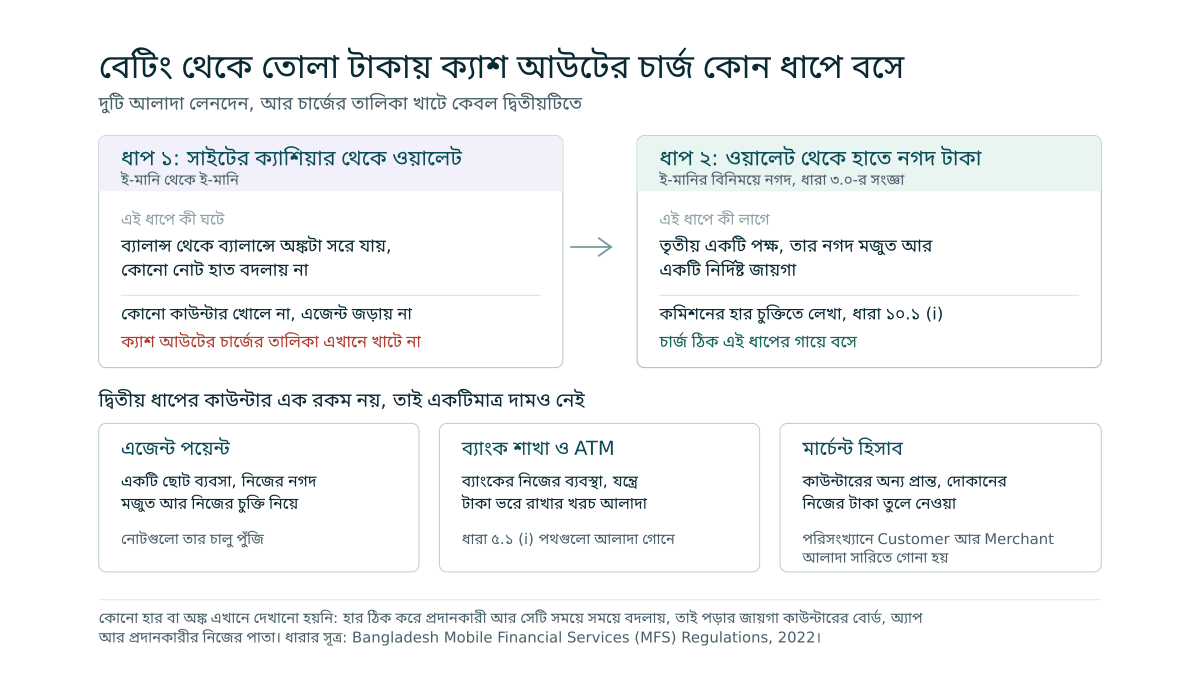
একই নিয়মাবলির ৩.০ ধারার সংজ্ঞা সোজা করে বলে দেয়: ক্যাশ-ইন মানে নগদ টাকার বিনিময়ে ই-মানি নেওয়া, আর ক্যাশ-আউট মানে তার উল্টোটা, ই-মানির বিনিময়ে নগদ টাকা। অর্থাৎ ক্যাশ আউট একটি রূপান্তর, নিছক স্থানান্তর নয়। সাইটের ক্যাশিয়ারে উত্তোলনের অনুরোধ দিলে অঙ্কটা এক ব্যালান্স থেকে আরেক ব্যালান্সে সরে: ই-মানি ই-মানিই থাকে, কোনো নোট হাত বদলায় না, কোনো কাউন্টার খোলে না আর কোনো এজেন্ট জড়ায় না। সেই ধাপে ক্যাশ আউটের চার্জের তালিকা খাটে না, কারণ যে কাজটার দাম ওই তালিকায় লেখা, সেই কাজটাই সেখানে ঘটেনি।
ভাগটা কেবল কাগজে-কলমে নয়, আটকে গেলে হাতে-কলমে কাজে লাগে। প্রথম ধাপে টাকা আটকে থাকলে নগদের অ্যাপে কিছুই দেখা যাবে না, কারণ টাকাটা এখনও ওয়ালেটে পৌঁছায়নি, আর ওই ধাপটা চলছে অপারেটরের নিজের যাচাই আর নিজের সময় ধরে। দ্বিতীয় ধাপে আটকালে উল্টোটা: সাইটের সাপোর্টে লিখে লাভ নেই, কারণ ততক্ষণে ওই লেনদেনে সাইটের আর কোনো ভূমিকা নেই।
এই সাইট 22Bet নিয়ে লেখে, আর ক্যাশিয়ারের পর্দায় কোন ধাপে কোন পদ্ধতি আসে তার সাধারণ কাঠামোটা ভাঙা আছে টাকা জমা ও উত্তোলনের পাতায়; ন্যূনতম বা সর্বোচ্চ কত আর কোন নামে কী লেখা, তার একমাত্র নির্ভরযোগ্য জায়গা ওই পর্দাটাই, তৃতীয় কোনো লেখা নয়।
তাহলে জেতা অঙ্কের ঠিক কতটা হাতে আসে?
হিসাবটা একটি বিয়োগের নয়, সম্ভাব্য দুটি বিয়োগের, আর দুটি বসে দুই আলাদা জায়গায় ও দুই আলাদা নিয়মে।
প্রথমটি, যদি থাকে, বসে অপারেটরের দিকে, উত্তোলনের ধাপে, আর তার শর্ত লেখা থাকে ওই ক্যাশিয়ারের পর্দাতেই। দ্বিতীয়টি বসে অনেক পরে, যখন ওয়ালেটে জমা হওয়া ব্যালান্সটা নোট হয়ে হাতে আসে, আর সেটিই ক্যাশ আউটের চার্জ। দুটো একসঙ্গে যোগ করে একটি "মোট খরচ" ভাবা যায়, কিন্তু একটির হার দেখে অন্যটি আন্দাজ করা যায় না, কারণ একটির দাম ঠিক করে একটি অপারেটর আর অন্যটির দাম ঠিক হয় ৯.০ ধারার অধীনে, প্রকাশের বাধ্যবাধকতাসহ।
দ্বিতীয় বিয়োগটার ভেতরে আরেকটি কথা আছে, যেটা অনেকে দেরিতে টের পান। আপনি যে অঙ্কটা হাতে চাইছেন আর হিসাব থেকে যে অঙ্কটা কাটছে, এ দুটো এক নয়, আর পার্থক্যটাই চার্জ। ফলে ব্যালান্সে যতটা দেখাচ্ছে ঠিক ততটা তোলার চেষ্টা আটকে যেতে পারে, যদিও পর্দায় টাকাটা স্পষ্ট দেখা যাচ্ছে: ব্যালান্সকে তোলা অঙ্ক আর চার্জ, দুটোই বইতে হয়। অনুমোদনের আগে পর্দায় বা বার্তায় যে অঙ্কটা দেখানো হয়, মিলিয়ে নেওয়ার শেষ সুযোগ সেটিই, আর তার পরের নিশ্চিতকরণ বার্তাটাই আপনার হাতে থাকা একমাত্র রেকর্ড।
একবারে বড় অঙ্ক তোলা কি ভেঙে ভেঙে তোলার চেয়ে সস্তা?
উত্তরটা নির্ভর করে প্রকাশিত হারের গড়নের ওপর, আর সেই গড়নটা দেখে নেওয়াই আসল কাজ, অঙ্ক মুখস্থ করা নয়।
হার যদি নিছক একটি অনুপাত হয়, অর্থাৎ যত টাকা তত অংশ, তাহলে ভেঙে তোলায় মোট চার্জ বদলায় না: টুকরোগুলো নিজের নিজের মাপে চার্জ বহন করে আর যোগ করলে আবার সেই একই অঙ্ক দাঁড়ায়। হার যদি ধাপে সাজানো তালিকা হয়, অর্থাৎ কোনো সীমার নিচে এক হার আর উপরে আরেক, তখন মোট অঙ্ক বদলাতে পারে, আর কোন দিকে বদলাবে তা নির্ভর করে দাগগুলো কোথায় পড়েছে তার ওপর। ঠিক এই তথ্যটুকুই চার্জের প্রকাশিত তালিকায় থাকে, আর ঠিক এই কারণেই তৃতীয় পক্ষের ক্যালকুলেটর ওই তালিকার বিকল্প হতে পারে না।
ভেঙে তোলায় যা নিশ্চিতভাবে বাড়ে সেটি চার্জ নয়। প্রতিটি টুকরো একটি আলাদা লেনদেন, আলাদা একটি অনুমোদন, কাউন্টার পর্যন্ত আলাদা একটি যাত্রা আর আলাদা একটি রেকর্ড, আর প্রতিটি টুকরো দিনের মোটের ঘরেও যোগ হতে থাকে। তাই "ভেঙে তুললে সস্তা পড়বে" ধারণাটা যাচাই করার আগে দেখার জিনিস দুটি: তালিকাটা অনুপাত না ধাপ, আর আপনার দিনের ঘরে কতটা জায়গা বাকি। একই যন্ত্র অন্য দুই ওয়ালেটের দিক থেকে খোলা আছে bKash-এর ক্যাশ আউট চার্জ নিয়ে লেখাটিতে আর Rocket-এর ক্যাশ আউট চার্জ নিয়ে লেখাটিতে, আর গড়নের প্রশ্নটা তিন জায়গাতেই এক।
দিনের ক্যাশ আউটের ঘর ভরে গেলে জেতা টাকার কী হয়?
টাকাটা কোথাও হারায় না, ওয়ালেটে ই-মানি হয়ে বসে থাকে, কারণ দৈনিক সীমাটা বসে নগদ হওয়ার ধাপে, টাকা ঢোকার ধাপে নয়।
এটিই সবচেয়ে কম বোঝা অংশ, আর কারণটা আগের ভাগটাই। ওয়ালেটে টাকা এসে পড়া ক্যাশ আউট নয়, তাই ক্যাশ আউটের দৈনিক ঘরের সঙ্গে তার সম্পর্ক নেই; ঘরটা প্রথম পরীক্ষা হয় সেদিন, যেদিন নোট হাতে দরকার। সীমার প্রকৃত অঙ্কগুলো অবশ্য ওই নিয়মাবলিতে নেই, সেগুলো থাকে আলাদা নির্দেশনায় আর ১৬.২ ধারার সেই "সময়ে সময়ে" নিয়মের অধীনে বদলায়, তাই আজকের বাকি জায়গাটা পড়ার একমাত্র জায়গা আপনার নিজের অ্যাপের সীমার পর্দা। ঘরগুলো কীভাবে সেবা ধরে ধরে আলাদা, সেটি ভাঙা আছে নগদের দৈনিক সীমা নিয়ে লেখাটিতে।
ব্যবহারিক ফল দুটি। সীমার দেয়ালে ঠেকলে সমাধান চার্জের দিকে খোঁজা অর্থহীন, কারণ সমস্যাটা দামের নয় মাপের: কম হারের কাউন্টার খুঁজে বের করলেও দিনের ঘরটা তাতে বড় হয় না। আর একটি দেয়াল আছে যেটা অ্যাপে কখনো দেখা যায় না: এজেন্টের নিজের নগদ মজুত। আপনার ঘরে জায়গা থাকলেও কাউন্টারে নোট না থাকলে লেনদেনটা হবে না, আর সেটি আপনার সীমার সমস্যা নয়।
এজেন্ট, ATM আর মার্চেন্ট: কাউন্টার বদলালে খরচ বদলায় কেন?
কারণ প্রতিটি কাউন্টারে কাজটা করছে আলাদা একটি পক্ষ, আর প্রত্যেকের পারিশ্রমিক আলাদা চুক্তিতে লেখা।
৫.১ (i) ধারা পথগুলো নাম ধরে আলাদা করে গোনে: এজেন্ট পয়েন্ট, ব্যাংক শাখা, ATM, কার্ড, যুক্ত ব্যাংক হিসাব আর বাংলাদেশ ব্যাংকের অনুমোদিত অন্যান্য পদ্ধতি। ১০.১ (i) ধারা অনুযায়ী এজেন্ট বা খুচরা সেবা কেন্দ্রের সঙ্গে প্রদানকারীর চুক্তিতে অন্যান্য বিষয়ের পাশাপাশি এজেন্টকে দেয় কমিশন বা ফি-র হার লেখা থাকার কথা। তাই চার্জের একটি অংশ ওই কাউন্টারের প্রাপ্য, আর কাউন্টার যে নোটগুলো আপনার হাতে দিল সেগুলো তার নিজের চালু পুঁজি, আগে থেকে সাজিয়ে রাখা। ব্যাংকের শাখা বা ATM আবার ব্যাংকের নিজের ব্যবস্থা, যার যন্ত্রে টাকা ভরে রাখার খরচ অন্য রকম। একটিমাত্র দাম নেই, কারণ একটিমাত্র কাউন্টার নেই।
"nagad merchant cash out charge" প্রশ্নটা এখানে আলাদা করে রাখা দরকার, কারণ ওটি আসলে কাউন্টারের অন্য প্রান্তের প্রশ্ন। মার্চেন্ট হিসাব বড় সীমাওয়ালা ব্যক্তিগত ওয়ালেট নয়: ওটি বহু অচেনা মানুষের কাছ থেকে পেমেন্ট নেওয়ার জন্য বসানো একটি নথিভুক্ত প্রতিষ্ঠানের হিসাব, আর সেখান থেকে ক্যাশ আউট মানে দোকানের নিজের জমা হওয়া টাকা তুলে নেওয়া। নিয়ন্ত্রক নিজেও দুটোকে এক পাত্রে রাখে না: বাংলাদেশ ব্যাংকের মোবাইল আর্থিক সেবার মাসিক পরিসংখ্যানে পণ্যভিত্তিক তালিকায় Cash Out সারিটি দুটি উপসারিতে ভাঙা, Customer আর Merchant + PRA। তাই মার্চেন্ট হারের খোঁজ করে একজন সাধারণ ব্যবহারকারীর হাতে যে সংখ্যা আসে, সেটি তার নিজের লেনদেনের জন্য নয়, আর "মার্চেন্ট নম্বরে পাঠিয়ে সস্তায় তুলে নেওয়া" বলে কোনো পথ এখান থেকে বেরোয় না।
বাংলাদেশ থেকে এই পথে টাকা তোলার আগে কী জানা দরকার?
আইনি অবস্থানটা আগে, কারণ টাকার পথ নিয়ে বাকি সব কথা তার ওপরে দাঁড়ানো। বাংলাদেশে জুয়া প্রতিরোধ আইন ২০২৬ কার্যকর হয়েছে ২০২৬ সালের ১ জুলাই থেকে, আর তাতে অনলাইনে জুয়ায় অংশ নেওয়া শাস্তিযোগ্য অপরাধ, পাশাপাশি জুয়ার প্রচার, বিজ্ঞাপন ও অ্যাফিলিয়েট প্রচারণাও আলাদা করে শাস্তিযোগ্য। বিষয়টি বিস্তারিত ভাঙা আছে বাংলাদেশে বেটিংয়ের আইনি অবস্থান নিয়ে লেখাটিতে। কোনো বিদেশি লাইসেন্স অপারেটরকে তার নিজের এখতিয়ারে নিয়ন্ত্রণ করে, বাংলাদেশে বসা ব্যবহারকারীর অবস্থান বদলায় না। এই লেখাটি ব্যবস্থাটা কীভাবে কাজ করে তার ব্যাখ্যা, আইনি পরামর্শ নয়।
টাকার দিক থেকেও একটা কথা মনে রাখার মতো। অর্থ পাচার প্রতিরোধের সাধারণ চর্চায় টাকা সেই পথেই ফেরত যায় যে পথে গিয়েছিল, আর তখন নামগুলো মিলতে হয়: হিসাবের নাম, পরিচয়পত্রের নাম আর যে ওয়ালেট ব্যবহার হয়েছে তার নাম। অন্য কারও ওয়ালেট ব্যবহার করে চার্জ বাঁচানোর চেষ্টা তাই দুদিক থেকেই দুর্বল: খরচ বাঁচে না, কারণ ক্যাশ আউটটা তবু কোনো না কোনো কাউন্টারেই হবে, আর তার আগে হিসাব থেকে হিসাবে পাঠানোর ধাপটি নিজের হিসাবে আলাদা খরচ বহন করে।
শেষে কয়েকটি কথা, যেগুলো নিয়ন্ত্রকের ধারা নয় কিন্তু কম গুরুত্বের নয়। বাজি ধরা কেবল প্রাপ্তবয়স্কদের জন্য, ১৮ বছরের কম বয়সে নয়। যে টাকা হারালে মাসের হিসাব ভেঙে পড়বে সেই টাকায় বাজি ধরার কোনো নিরাপদ পদ্ধতি নেই, আর কোনো কৌশল নিশ্চিত ফলের প্রতিশ্রুতি দিতে পারে না। 22Bet নিয়ে এই সাইটে যা লেখা হয় তা ওই প্ল্যাটফর্মটি কীভাবে কাজ করে তার বর্ণনা, কারও জন্য সুপারিশ নয়। খেলাটা যদি সময়, ঘুম বা সম্পর্কের ওপর প্রভাব ফেলতে শুরু করে, সেটি থামার সংকেত, আর এ ব্যাপারে পেশাদার সহায়তা নেওয়া যায়।
সাধারণ জিজ্ঞাসা
nagad cash out problem: হিসাব থেকে কাটল কিন্তু হাতে টাকা এল না, তখন কী?
প্রথম কাজ রেকর্ডটা হাতে রাখা, কারণ অভিযোগের গতি নির্ভর করে লেনদেন শনাক্ত করা যাচ্ছে কিনা তার ওপর: নিশ্চিতকরণ বার্তা, অ্যাপের লেনদেনের তালিকা আর সময়। দ্বিতীয় কাজ, অভিযোগটা প্রদানকারীর কাছে নিয়ে যাওয়া, কাউন্টারে ঝগড়া করা নয়, কারণ লেনদেনটা বসে আছে প্রদানকারীর খাতায়, এজেন্টের খাতায় নয়। আর সেখানেই উত্তর না পেলে যাওয়ার আরেকটি জায়গা নিয়মের ভেতরেই লেখা আছে: ১৭.৪ ধারা বলে MFS গ্রাহকেরা বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্র, অর্থাৎ CIPC-এর সেবাও নিতে পারেন, আর সংক্ষুব্ধ গ্রাহক সেখানে অভিযোগ জানাতে পারেন। ধারাটি ওটিকে কোনো স্তরের নাম দেয় না, কিন্তু প্রদানকারীর বাইরে একটি ঠিকানা আছে কি নেই, সেই তফাতটা ওখানেই লেখা।
nagad vs bkash cash out charge মিলিয়ে দেখে কি আদৌ লাভ আছে?
লাভ আছে, তবে শর্ত একটাই: দুটো সংখ্যা একই দিনের আর দুটোই প্রদানকারীর নিজের প্রকাশিত তালিকা থেকে নেওয়া হতে হবে। দুই প্রদানকারীই ৯.০ ধারার একই প্রকাশের বাধ্যবাধকতার অধীনে, তাই তুলনার সঠিক জোড়াটা দুটি তালিকা, দুটি ব্লগ পোস্ট নয়। আর একটা কম বলা কথা: যে কাউন্টারে পৌঁছানো কঠিন, বা যার নগদ মজুত সন্ধ্যার মধ্যে ফুরিয়ে যায়, সেখানকার কম হার আপনার জন্য আসলে কম নয়। দূরত্ব আর দ্বিতীয়বার ফিরে আসা দুটোই খরচ, কেবল সেগুলো তালিকায় লেখা থাকে না।
"per 1000" হিসাবে চার্জ গুনে রাখলে সেটা কি সব অঙ্কে খাটে?
খাটে কেবল তখনই, যখন প্রকাশিত হারটা সরল অনুপাত, কারণ তখন প্রতি হাজারের অঙ্কটা যেকোনো পরিমাণে গুণ করা যায়। তালিকাটা ধাপে সাজানো হলে প্রতি হাজারের হিসাব ঠিক দাগ পেরোনোর মুহূর্তে ভেঙে পড়ে, আর ভুলটা সবচেয়ে বড় হয় দাগের আশেপাশের অঙ্কগুলোতেই, অর্থাৎ ঠিক যেখানে মানুষ হিসাব করে দেখতে চায়। সবচেয়ে সৎ ব্যবহার হলো প্রতি হাজারের অঙ্কটাকে আন্দাজ হিসেবে রাখা আর অনুমোদনের আগে পর্দায় দেখানো প্রকৃত অঙ্ক দিয়ে মিলিয়ে নেওয়া।