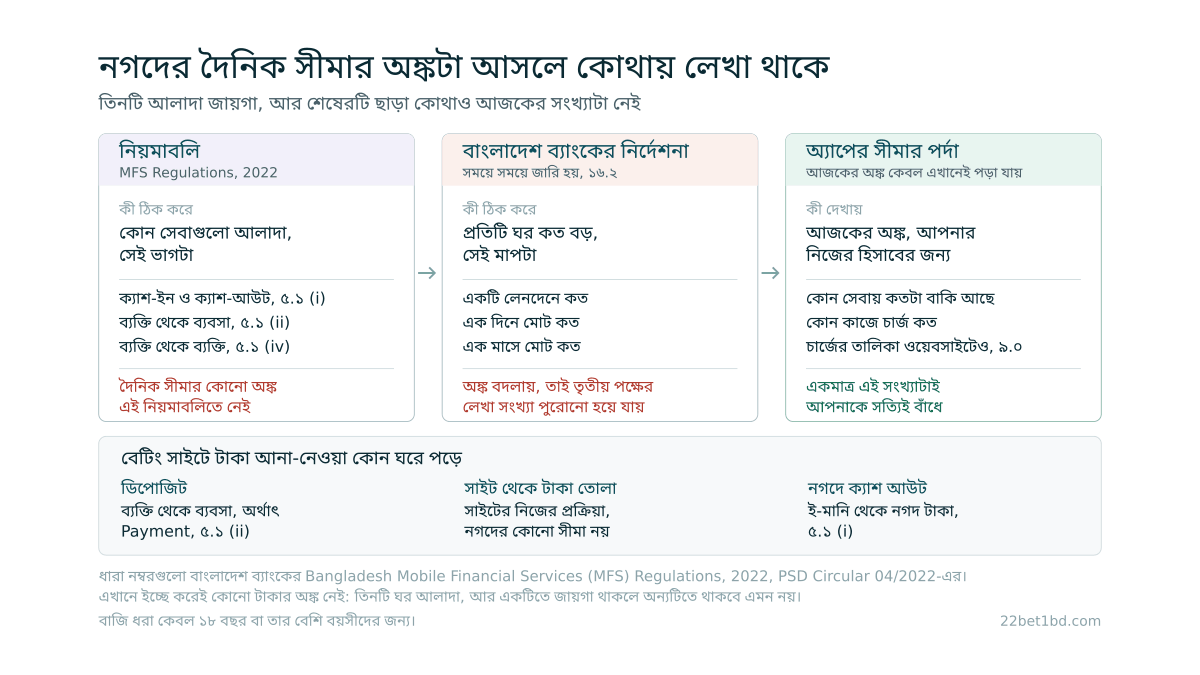
"nagad limit per day" একটি সংখ্যা নয়, আর মানুষ যে জায়গায় সংখ্যাটা খোঁজে সেখানে সেটি লেখাই নেই। বাংলাদেশ ব্যাংকের যে নিয়মাবলি নগদের মতো MFS প্রদানকারীদের সেবাগুলো সংজ্ঞায়িত করে, তাতে ক্যাশ-ইন, ক্যাশ-আউট, মার্চেন্ট পেমেন্ট আর ব্যক্তি থেকে ব্যক্তি পাঠানো আলাদা সেবা হিসেবে তালিকাভুক্ত, কিন্তু দৈনিক সীমার কোনো অঙ্ক ওই দলিলে নেই: অঙ্কগুলো আসে আলাদা নির্দেশনায়, যা সময়ে সময়ে বদলায়। এর দুটি ফল, আর দুটিই কাজের। প্রতিটি সেবার নিজস্ব দৈনিক ঘর আছে, তাই একটিতে জায়গা খালি থাকলে অন্যটিতেও থাকবে এমন কোনো নিয়ম নেই। আর আজকের প্রকৃত সংখ্যাটা পড়ার জায়গা একটিই, আপনার নিজের অ্যাপের সীমার পর্দা।
"nagad limit per day" একটি সংখ্যা নয় কেন?
কারণ ওয়ালেটটা একটি পণ্য নয়, কয়েকটি আলাদা সেবার সমষ্টি, আর সীমা বসে সেবার গায়ে, আপনার হিসাবের গায়ে নয়।
বাংলাদেশ ব্যাংকের Bangladesh Mobile Financial Services (MFS) Regulations, 2022-এর ৫.১ ধারায় অনুমোদিত সেবাগুলো আলাদা আলাদা করে তালিকাভুক্ত। (i) নম্বরে আছে MFS হিসাবে ক্যাশ-ইন আর সেখান থেকে ক্যাশ-আউট, এজেন্ট পয়েন্ট, ব্যাংক শাখা, ATM, কার্ড, যুক্ত করা ব্যাংক হিসাব আর বাংলাদেশ ব্যাংকের অনুমোদিত অন্য পদ্ধতির মাধ্যমে। (ii) নম্বরে ব্যক্তি থেকে ব্যবসা পর্যায়ের পেমেন্ট, যার ভেতরে ইউটিলিটি বিল আর শিক্ষাপ্রতিষ্ঠানের ফির পাশে মার্চেন্ট পেমেন্ট নাম ধরে লেখা। (iv) নম্বরে ব্যক্তি থেকে ব্যক্তি, অর্থাৎ একটি ব্যক্তিগত MFS হিসাব থেকে আরেকটিতে, একই প্রদানকারীর ভেতরে বা অন্য প্রদানকারীতে, আর MFS হিসাব থেকে ব্যাংক হিসাবে ও উল্টোটা।
আলাদা সেবা মানে আলাদা খাতা, আর এটি কেবল কাগজের ভাগ নয়। বাংলাদেশ ব্যাংক নিজের প্রকাশিত মোবাইল আর্থিক সেবার মাসিক পরিসংখ্যানে পণ্যভিত্তিক তথ্যে Cash In আর Cash Out আলাদা সারিতে গোনে, অর্থাৎ নিয়ন্ত্রক নিজের হিসাবেও এগুলোকে এক পাত্রের কয়েকটা নাম হিসেবে দেখে না।
তাই "সীমা কত" প্রশ্নটার উত্তর দিতে হলে আগে বলতে হয় কোন সেবার কথা হচ্ছে, তারপর কোন মাপের কথা: একটি লেনদেনে সর্বোচ্চ কত, এক দিনে মোট কত, এক মাসে মোট কত। একই ওয়ালেটে এই তিনটি মাপ একসঙ্গে চলে, আর যেটি সবচেয়ে কাছে সেটিই আপনাকে থামায়। ঘরগুলো কীভাবে একে অন্যের থেকে স্বাধীন, সেই কাঠামোটা bKash-এর দিক থেকে ছকে সাজিয়ে দেখা আছে দৈনিক সীমার ছক নিয়ে লেখাটিতে, আর ভাগটা নগদের বেলাতেও একই, কারণ নিয়মটা প্রদানকারীর নিজস্ব নয়।
দৈনিক সীমার অঙ্ক নিয়মাবলিতে কেন খুঁজে পাওয়া যায় না?
কারণ নিয়মাবলি ঠিক করে কোন ঘরগুলো আছে, আর ঘরগুলোর মাপ ঠিক করে অন্য একটি কাগজ।
বারো পৃষ্ঠার ওই দলিলটিতে দৈনিক সর্বোচ্চ কোনো অঙ্ক নেই, লেনদেনের কোনো সীমার তালিকাও নেই। "limit" শব্দটা যে দু-এক জায়গায় আছে, সেটি সম্পূর্ণ ভিন্ন অর্থে: ৭.৪ (i) ধারায় MFS-এর লেনদেন কেবল গ্রাহকের নামে থাকা চেক-বিহীন "limited purpose account"-এর মাধ্যমেই হওয়ার কথা বলা হয়েছে, আর ১০.২ ধারার শেষে ব্যক্তি পরিবেশকদের একটি নির্দিষ্ট ভৌগোলিক সীমানার মধ্যে কাজ করার কথা। কোনোটিই টাকার অঙ্ক নয়।
অঙ্কের ঠিকানা লেখা আছে ১৬.২ ধারায়: MFS প্রদানকারীরা বাংলাদেশ ব্যাংকের সময়ে সময়ে জারি করা বিধি, প্রবিধান, নির্দেশিকা ও নির্দেশনা মেনে চলবে। অর্থাৎ সংখ্যাগুলো থাকে আলাদা সার্কুলারে, আর সেগুলো বদলায়। এখান থেকেই বেরোয় একটি ফল যা সাধারণত কেউ বলে না: নির্দেশনা বদলের পর একটি পুরোনো পাতা ভুল হয়ে যায়, কিন্তু ভুল দেখায় না। সংখ্যাটা ঠিক তেমনই আত্মবিশ্বাসী ভঙ্গিতে বসে থাকে, আর পাঠকের হাতে সেটি যাচাই করার কোনো উপায় থাকে না। এ কারণেই এই সাইটে নগদের কোনো সীমা বা চার্জের অঙ্ক লেখা হয় না, ন্যূনতম বা সর্বোচ্চ কোনোটিই।
পড়ার জায়গা বরং দুটি, আর দুটিই প্রদানকারীর নিজের। প্রথমটি অ্যাপের ভেতরের সীমার পর্দা, যেখানে সেবা ধরে ধরে কতটা বাকি আছে দেখায়, আর সেটি সাধারণভাবে সব হিসাবের জন্য নয়, আপনার হিসাবের জন্য গোনা। দ্বিতীয়টি চার্জের তালিকা, আর সেটি প্রকাশ করা প্রদানকারীর বাধ্যবাধকতা: ৯.০ ধারা অনুযায়ী খুচরা এজেন্ট আউটলেটগুলোতে চার্জের হার স্পষ্টভাবে প্রদর্শন করতে হয়, এবং সব পণ্যের চার্জসহ তথ্য গ্রাহকসেবা কেন্দ্র ও প্রদানকারীর ওয়েবসাইটে রাখতে হয়। অর্থাৎ তৃতীয় পক্ষের পাতায় গিয়ে সংখ্যা খোঁজার দরকারই নেই, কারণ প্রকাশের দায়িত্বটা আইনত অন্য কারও।
nagad cash out limit per day কেন সবচেয়ে বেশি খোঁজা হয়?
কারণ টাকা ঢোকার সময় ওই ঘরটা ছোঁয়াই হয় না। ক্যাশ আউটের ঘরটা খালি আর অপরীক্ষিত অবস্থায় বসে থাকে ঠিক ততদিন, যতদিন আপনি কেবল টাকা ঢোকাচ্ছেন, আর তার প্রথম পরীক্ষা হয় সেই দিন যেদিন বড় অঙ্কটা হাতে দরকার।
এখানে একটি ভাগ আছে, যেটি না করলে পুরো প্রশ্নটাই ভুল জায়গায় গিয়ে দাঁড়ায়। জেতা টাকা সাইট থেকে হাতে আসা আসলে দুটি আলাদা ধাপ, একটি নয়। প্রথম ধাপ সাইটের নিজের টাকা তোলার প্রক্রিয়া: ওটি অপারেটরের ব্যবস্থা, তার নিজের যাচাই আর নিজের সময় নিয়ে, আর নগদের দৈনিক সীমার সঙ্গে তার কোনো সম্পর্ক নেই। দ্বিতীয় ধাপ শুরু হয় টাকাটা ওয়ালেটে ই-মানি হিসেবে বসার পরে, আর সেটিকে নগদ টাকায় বদলে নেওয়াই ক্যাশ আউট। নিয়মাবলির সংজ্ঞার অংশে ক্যাশ-আউটের মানে লেখাই আছে ঠিক এটুকু, ই-মানির বদলে নগদ। "nagad cash out limit per day" খুঁজে যে সংখ্যাটা পাওয়া যায়, সেটি কেবল এই দ্বিতীয় ধাপে খাটে।
ভাগটা কাজে লাগে যখন কিছু আটকায়। প্রথম ধাপে আটকে থাকা টাকার জন্য নগদের সীমার পর্দা দেখে কিছুই বোঝা যাবে না, কারণ টাকাটা এখনও ওয়ালেটেই পৌঁছায়নি। আর দ্বিতীয় ধাপে আটকালে সাইটের সাপোর্টে লিখে লাভ নেই, কারণ ততক্ষণে ওই লেনদেনে সাইটের আর কোনো ভূমিকা নেই। কোন ধাপে কী ঘটে তার সাধারণ কাঠামোটা ভাঙা আছে পেমেন্ট পদ্ধতির পাতায়, আর এই সাইট 22Bet নিয়ে যা লেখে তা ওই ধাপগুলোর বর্ণনা, কোনো নির্দিষ্ট অঙ্কের প্রতিশ্রুতি নয়।
ক্যাশ আউটের ঘরটা নিয়ে আরেকটি কথা, যেটি অ্যাপের ভেতরে বসে দেখা যায় না: কাজটা প্রায়ই হয় এজেন্টের কাউন্টারে, আর এজেন্ট একটি আলাদা ধরনের অংশগ্রহণকারী। ১০.১ (ii) ধারা অনুযায়ী এজেন্টরা কেবল ক্যাশ-ইন, ক্যাশ-আউট আর বাংলাদেশ ব্যাংকের অনুমোদিত অন্য লেনদেনে অংশ নিতে পারে, এবং ক্যাশ-ইন বা ক্যাশ-আউট করতে গ্রাহককে এজেন্টের কাছে বৈধ পরিচয় দেখাতে হতে পারে। তাই কাউন্টারে গিয়ে কিছু না হলে সেটি সবসময় আপনার সীমার সমস্যা নয়, আর আপনার নিজের বাকি জায়গা কত তা অ্যাপে দেখা যায়, এজেন্টের কতটা বাকি তা যায় না।
বেটিং সাইটে ডিপোজিট কি cash in limit-এর ঘরে পড়ে?
না, আর এই একটিমাত্র ভুল ধারণা থেকেই সবচেয়ে বেশি ভুল সংখ্যা খোঁজা হয়।
ক্যাশ-ইন মানে নগদ টাকা দিয়ে ই-মানি কেনা, সাধারণত এজেন্টের কাছে। ইতিমধ্যে ওয়ালেটে থাকা ব্যালান্স থেকে একটি ক্যাশিয়ারে টাকা পাঠানো সেটি নয়, ওটি ৫.১ ধারার (ii) নম্বরের ব্যক্তি থেকে ব্যবসা পেমেন্ট, অর্থাৎ ইউটিলিটি বিল বা দোকানের পেমেন্টের মতোই একই পরিবারের কাজ। ফল দাঁড়ায়, ক্যাশ-ইনের ঘর পুরো খালি থাকা অবস্থাতেও একটি ডিপোজিট আটকাতে পারে, আবার যেদিন পেমেন্ট আটকাচ্ছে সেদিনও এজেন্টের কাছে ক্যাশ-ইন দিব্যি হয়ে যেতে পারে। দুটি আলাদা ঘর, আলাদা করে গোনা।
একই কারণে "nagad send money limit per day" খুঁজে পাওয়া সংখ্যাটাও ডিপোজিটের বেলায় ভুল সংখ্যা, কারণ Send Money হলো ব্যক্তি থেকে ব্যক্তি, আর ক্যাশিয়ার সাধারণত চায় মার্চেন্ট নম্বরে Payment। অ্যাপের পর্দায় কোনটা বেছে নিতে হবে আর ভুল বেছে নিলে টাকাটা কোথায় গিয়ে বসে, সেটি আলাদা করে খোলা আছে নগদে Send Money আর Payment-এর পার্থক্য নিয়ে লেখাটিতে।
personal, merchant আর agent হিসাবের দৈনিক সীমা কি আলাদা?
হ্যাঁ, আর পার্থক্যটা সীমার তালিকার অনেক আগে থেকেই শুরু, হিসাব খোলার শর্তে।
৭.৪ (iii) ধারা অনুযায়ী ব্যক্তি, ব্যবসা বা অন্য কোনো সত্তার নামে MFS হিসাব খুলতে হলে যথাযথ কর্তৃপক্ষের নির্ধারিত KYC ও CDD, অর্থাৎ পরিচয় যাচাইয়ের পূর্ণ প্রক্রিয়া মানতে হয়, আর একই শর্ত খাটে পরিবেশক, সুপার এজেন্ট, এজেন্ট ও মার্চেন্টদের হিসাবের বেলাতেও। ভিন্ন শর্তে খোলা হিসাব ভিন্ন শর্তে চলে, তাই ভিন্ন সীমাও পায়।
এখান থেকে "nagad merchant account limit per day" প্রশ্নটার একটা সৎ উত্তর দাঁড়ায়, আর সেটি সাধারণত যা আশা করা হয় তার উল্টো। মার্চেন্ট হিসাব বড় সীমাওয়ালা ব্যক্তিগত ওয়ালেট নয়। ওটি লেনদেনের অন্য প্রান্ত, বহু অচেনা মানুষের কাছ থেকে পেমেন্ট নেওয়ার জন্য বসানো একটি নথিভুক্ত প্রতিষ্ঠানের হিসাব, আর সেখান থেকে তুলে আনা কোনো সংখ্যা আপনার ব্যক্তিগত হিসাবে খাটবে না। একইভাবে এজেন্ট হিসাবও বড় ওয়ালেট নয়: ১০.১ (ii) ধারায় তার কাজ অন্যদের জন্য ক্যাশ-ইন ও ক্যাশ-আউট করায় বাঁধা।
তাই কোনো পাতায় "নগদের সর্বোচ্চ লেনদেন সীমা" হিসেবে একটি একক সংখ্যা দেখলে বোঝা দরকার যে সেখানে নীরবে তিনটি বাছাই করে ফেলা হয়েছে: কোন সেবা, কোন মাপ আর কোন ধরনের হিসাব। তিনটির একটিও আপনার ক্ষেত্রে না মিললে সংখ্যাটা আপনার জন্য নয়।
কোন কাজগুলো দৈনিক সীমা বাড়ায় না?
ভাগ করে পাঠানো নড়ায় কেবল একটি ঘর, প্রতি লেনদেনের ঘরটি। টুকরোগুলো দিনের আর মাসের মোটে যোগ হতেই থাকে, তাই ভুল ঘরের দিকে তাক করা ভাগাভাগি কয়েক মিনিট পরে ঠিক একই দেয়ালে গিয়ে ঠেকে।
অন্য কারও ওয়ালেট ব্যবহার করাও পথ নয়, আর এটি কেবল সাইটের শর্ত নয়। ১০.১ (ii) ধারায় পাঠানো বা গ্রহণ করা, কোনো প্রান্তে তৃতীয় পক্ষের MFS হিসাব জড়িত এমন স্থানান্তর নিষিদ্ধ, এবং প্রদানকারীদের বলা হয়েছে সম্ভাব্য অননুমোদিত বা সন্দেহজনক লেনদেন চিহ্নিত করতে লেনদেনের ধরন সতর্কভাবে নজরে রাখতে। অর্থাৎ ব্যবস্থাটা যে আকারটা খুঁজছে, এটি ঠিক সেই আকার, পাশ কাটানোর রাস্তা নয়। তার ওপর এর ক্ষতিটা দেরিতে আসে: ডিপোজিটের দিন কিছুই টের পাওয়া যায় না, নামগুলো না মেলার সমস্যা দেখা দেয় অনেক পরে, টাকা তোলার ধাপে গিয়ে, যখন আগের লেনদেনটা আর বদলানোর উপায় নেই।
যা আসলে কাজ করে সেটি নথিভুক্ত পথ, অর্থাৎ প্রদানকারী আপনার হিসাবের জন্য যে যাচাই চায় সেটি সম্পন্ন করা, আর সেটি প্রদানকারীর নিজের মাধ্যমেই। এর কোনোটাই অবশ্য এই প্রশ্নের উত্তর দেয় না যে পেমেন্টের পেছনের কাজটি আপনার জন্য অনুমোদিত কিনা, আর বিদেশি কোনো লাইসেন্সও সেটির মীমাংসা করে না: সেই লাইসেন্স অপারেটরকে তার নিজের এখতিয়ারে নিয়ন্ত্রণ করে, বাংলাদেশে বসে থাকা ব্যবহারকারীকে নয়। বাংলাদেশের আইনি অবস্থানটা আলাদা করে ভাঙা আছে বাংলাদেশে বেটিংয়ের আইনি অবস্থান নিয়ে লেখাটিতে, আর সবচেয়ে বেশি আসা প্রশ্নগুলোর উত্তর একজায়গায় আছে সাধারণ জিজ্ঞাসার পাতায়। এই লেখাটি ব্যবস্থাটা কীভাবে কাজ করে তার ব্যাখ্যা, আইনি পরামর্শ নয়।
শেষে কয়েকটি কথা, যেগুলো নিয়ন্ত্রকের ধারা নয় কিন্তু কম গুরুত্বের নয়। বাজি ধরা কেবল প্রাপ্তবয়স্কদের জন্য, ১৮ বছরের কম বয়সে নয়। যে টাকা হারালে মাসের হিসাব ভেঙে পড়বে, সেই টাকায় বাজি ধরার কোনো নিরাপদ পদ্ধতি নেই, আর কোনো কৌশল নিশ্চিত ফলের প্রতিশ্রুতি দিতে পারে না। একটি দৈনিক সীমা নিয়ন্ত্রকের বসানো একটি কারিগরি ছাদ, সপ্তাহের বাজেট নয়, আর দুটোকে এক করে ফেলা সহজ। খেলাটা যদি সময়, ঘুম বা সম্পর্কের ওপর প্রভাব ফেলতে শুরু করে, সেটি থামার সংকেত, আর এ ব্যাপারে পেশাদার সহায়তা নেওয়া যায়। 22Bet নিয়ে এই সাইটে যা লেখা হয়, তা ওই প্ল্যাটফর্মটি কীভাবে কাজ করে তার বর্ণনা, কারও জন্য সুপারিশ নয়।
সাধারণ জিজ্ঞাসা
দৈনিক সীমা কি মধ্যরাতে নতুন হয়ে যায়?
এটিকে অনুমান হিসেবেই ধরা ভালো, তথ্য হিসেবে নয়, কারণ যে "দিন" গোনা হচ্ছে সেটি প্রদানকারীর হিসাবের দিন, আপনার ঘড়ির দিন নয়, আর সেটি কোথায় শুরু হয় তা তারাই ঠিক করে। নির্ভরযোগ্য কাজটি হলো অ্যাপের সীমার পর্দায় গিয়ে বাকি জায়গাটা দেখে নেওয়া, কোনো একটা ঘণ্টা আন্দাজ করে অপেক্ষা করা নয়। ঘড়ি ধরে অনুমানে করা একটি চেষ্টা অকারণে নষ্ট হওয়া সবচেয়ে সহজ চেষ্টাগুলোর একটি।
নগদ থেকে নিজের ব্যাংক হিসাবে টাকা পাঠালে সেটা কি ক্যাশ আউটের ঘর থেকে কাটে?
দুটি ভিন্ন ধারা এখানে ছুঁয়ে যায়, তাই উত্তরটা অ্যাপের পর্দায় ওই কাজটির নাম কী, তার ওপর নির্ভর করে। ৫.১ (i) ধারায় ক্যাশ-আউটের তালিকায় যুক্ত করা ব্যাংক হিসাবের কথা আছে, আবার ৫.১ (iv) ধারায় ব্যক্তি থেকে ব্যক্তি সেবার মধ্যে MFS হিসাব থেকে ব্যাংক হিসাবে আর উল্টোদিকে পাঠানোর কথাও আছে। ব্যবহারিক ফল একটাই: ধরে নেওয়ার বদলে পাঠানোর আগে ওই নির্দিষ্ট কাজটির পাশে বাকি জায়গা কত দেখাচ্ছে, সেটি পড়ে নেওয়া, কারণ পর্দা যে ঘর থেকে কাটবে সেই ঘরের হিসাবই দেখায়।
এক প্রদানকারীর সীমা শেষ হলে অন্যটিতে কি নতুন করে জায়গা পাওয়া যায়?
কারিগরিভাবে প্রতিটি প্রদানকারীর হিসাব আলাদা, তাই ঘরগুলোও আলাদা, কিন্তু এটিকে সীমা পার করার কৌশল ভাবলে ভুল হবে। প্রতিটি হিসাব নিজের নামে খোলা হওয়া দরকার, কারণ ৭.৪ (i) ধারা অনুযায়ী MFS-এর লেনদেন গ্রাহকের নিজের নামে থাকা সীমিত উদ্দেশ্যের হিসাবের মাধ্যমেই হওয়ার কথা। আর যে দিকটা পরে কামড়ায় সেটি টাকা তোলার দিক: টাকা সাধারণত যে পথে এসেছিল সেই পথেই ফেরত যায়, তাই একদিন সুবিধার জন্য বেছে নেওয়া দ্বিতীয় ওয়ালেটটা পরে প্রত্যাহারের পথও ঠিক করে দেয়।