"nagad to bank transfer charge" খুঁজে যে সংখ্যাটা সামনে চলে আসে, তার বেশিরভাগই আসলে ক্যাশ আউটের চার্জ, আর দুটো এক জিনিস নয়। এজেন্টের কাউন্টার থেকে নোট হাতে নেওয়া আর ওয়ালেটের ব্যালান্স নিজের ব্যাংক হিসাবে সরিয়ে নেওয়া নিয়ন্ত্রকের তালিকায় দুটি আলাদা সেবা, বাংলাদেশ ব্যাংকের মাসিক পরিসংখ্যানে দুটি আলাদা সারি, আর প্রদানকারীর চার্জের তালিকায় দুটি আলাদা পণ্য। এর সঙ্গের দ্বিতীয় কথাটি আরও কাজের: হারের অঙ্কটা কোনো নিয়মে বসানো নেই, তাই আজকের সংখ্যাটা পড়ার বৈধ জায়গা একটিই, প্রদানকারীর নিজের প্রকাশিত তালিকা।
nagad to bank transfer charge আর ক্যাশ আউট চার্জ কি একই জিনিস?
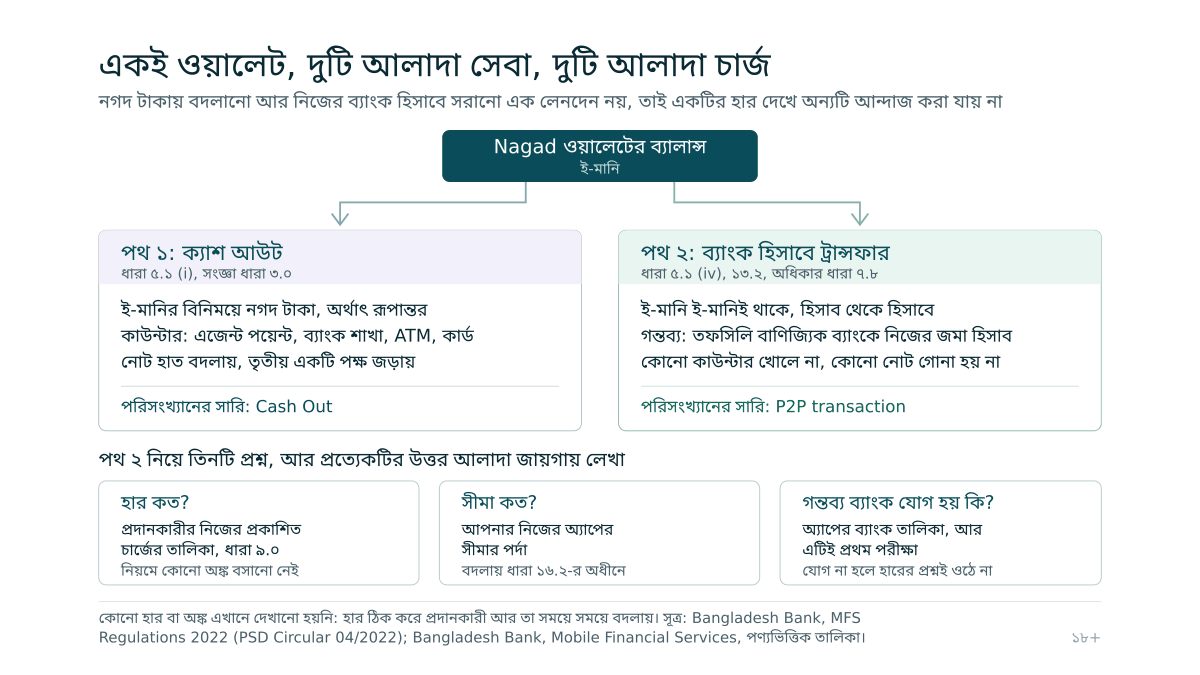
না, আর তফাতটা শব্দের নয়, সংজ্ঞার। বাংলাদেশ ব্যাংকের Bangladesh Mobile Financial Services (MFS) Regulations, 2022-এর ৩.০ ধারার সংজ্ঞায় ক্যাশ আউট মানে ই-মানির বিনিময়ে নগদ টাকা, অর্থাৎ একটি রূপান্তর। ব্যাংক হিসাবে টাকা পাঠানোয় সেই রূপান্তরটা ঘটেই না: অঙ্কটা ইলেকট্রনিক থাকতে থাকতেই এক হিসাব থেকে আরেক হিসাবে যায়, কোনো নোট কারও হাতে বদলায় না।
নিয়মাবলি দুটোকে আলাদা জায়গায় রেখেছে। ৫.১ (i) ধারা ক্যাশ-ইন আর ক্যাশ-আউটকে একটি ভাগ হিসেবে গোনে, যার পথ হিসেবে নাম ধরে লেখা আছে এজেন্ট পয়েন্ট, ব্যাংক শাখা, ATM, কার্ড, যুক্ত ব্যাংক হিসাব আর বাংলাদেশ ব্যাংকের অনুমোদিত অন্যান্য পদ্ধতি। ব্যাংকে টাকা পাঠানোর কাজটা আবার আলাদা করে লেখা আছে ৫.১ (iv)-তে, person to person ভাগের ভেতরে, যেখানে এক ব্যক্তিগত MFS হিসাব থেকে আরেকটিতে পাঠানোর পাশাপাশি টেক্সটেই বলা আছে "payments from one MFS account to a bank account and vice versa"।
ভাগটা কেবল কাগজে নেই। বাংলাদেশ ব্যাংকের মোবাইল আর্থিক সেবার মাসিক পরিসংখ্যানে পণ্যভিত্তিক তালিকায় Cash Out আর P2P transaction আলাদা দুটি সারি, আলাদা অঙ্কে গোনা। অর্থাৎ নিয়ন্ত্রক নিজেও এ দুটিকে এক পাত্রে রাখে না, আর যে পাতা একটির সংখ্যা দিয়ে অন্যটির উত্তর দিচ্ছে সেটি দুটি ভিন্ন পণ্যের দাম গুলিয়ে ফেলছে। ক্যাশ আউটের দিকটা আলাদা করে ভাঙা আছে Nagad-এর ক্যাশ আউট চার্জ নিয়ে লেখাটিতে, আর সেখানকার হার দেখে এই লেখার প্রশ্নের উত্তর আন্দাজ করা যায় না।
Nagad থেকে ব্যাংক অ্যাকাউন্টে টাকা পাঠানো আদৌ যায় কি, আর পথটা কী?
যায়, আর এটি কোনো প্রদানকারীর অনুগ্রহ নয়, নিয়মে লেখা একটি অধিকার। ৭.৮ ধারা বলে MFS হিসাবধারীরা তাঁদের হিসাবের ব্যালান্স তফসিলি বাণিজ্যিক ব্যাংকে থাকা নিজেদের জমা হিসাবে সরিয়ে নিতে স্বাধীন, আর গ্রাহকের অনুরোধে প্রদানকারী সঙ্গে সঙ্গে ব্যবস্থা নেবে। শব্দ দুটি খেয়াল করার মতো: "তাঁদের" জমা হিসাব, আর "তফসিলি বাণিজ্যিক ব্যাংক"।
পথটা তৈরি হওয়ার কথাও আলাদা ধারায় আছে। ১৩.১ ধারা প্রদানকারীদের বলে গ্রাহকের MFS হিসাব তাঁর বিদ্যমান বা নতুন ব্যাংক হিসাবের সঙ্গে যুক্ত করতে উৎসাহ দিতে, আর ১৩.২ ধারা বলে ব্যবস্থাটা এমনভাবে বানাতে হবে যাতে তহবিল স্থানান্তর পুরোপুরি আন্তঃপরিচালনযোগ্য হয়, যার মধ্যে থাকতে পারে ব্যক্তিগত MFS হিসাব থেকে একই ব্যাংক বা অন্য ব্যাংকের হিসাবে পাঠানো আর তার উল্টোটা।
ব্যবহারিক ফলটা এই: চার্জের প্রশ্নের আগে একটি সহজ পরীক্ষা আছে, গন্তব্য হিসাবটা অ্যাপে আদৌ যোগ করা যাচ্ছে কিনা। যোগই না হলে লেনদেনটা সেই ধাপ পর্যন্ত পৌঁছায় না যেখানে কোনো হার বসতে পারত, আর তখন চার্জ নিয়ে যত পড়াশোনা সবই অপ্রাসঙ্গিক। মানুষ এই দেয়ালটায় ধাক্কা খেয়ে চার্জের পাতা খোঁজে, অথচ সমস্যাটা দামের নয়, সংযোগের।
চার্জের হারটা কে ঠিক করে, আর আজকের অঙ্কটা কোথায় লেখা থাকে?
হারটা ঠিক করে প্রদানকারী নিজে, নিয়ন্ত্রক নয়, আর ঠিক এই কারণেই সংখ্যাটা কোনো আইনের পাতায় খুঁজে পাওয়া যায় না। ৯.০ ধারার শিরোনামই "Schedule of Charges", আর সেখানে বলা আছে প্রদানকারীদের দেওয়া বিভিন্ন আর্থিক সেবার চার্জের হার নির্ধারিত হবে প্রতিযোগিতামূলক ও যোগসাজশহীন উপায়ে। নিয়ম ঠিক করে দেয় পদ্ধতিটা, অঙ্কটা নয়।
একই ধারা বলে দেয় অঙ্কটা কোথায় থাকার কথা: হারগুলো সব খুচরা এজেন্ট আউটলেটে স্পষ্টভাবে প্রদর্শন করতে হবে, আর চার্জের তালিকাসহ সব পণ্যের তথ্য রাখতে হবে গ্রাহকসেবা কেন্দ্র ও প্রদানকারীর নিজের ওয়েবসাইটে। এটি আপাতদৃষ্টিতে নিছক প্রকাশের নিয়ম, কিন্তু পাঠকের জন্য এর মানে বড়: যে পক্ষ টাকাটা কাটবে, প্রকাশের দায়িত্বও তার, তাই তৃতীয় পক্ষের যেকোনো তালিকা গঠনগতভাবেই দুর্বল। প্রশ্নটা পুরনো সংখ্যা বনাম নতুন সংখ্যার নয়, সংখ্যা বনাম তার উৎসের।
এর সঙ্গে আছে ১৬.২ ধারা, যা বলে প্রদানকারীরা বাংলাদেশ ব্যাংকের সময়ে সময়ে জারি করা বিধি, প্রবিধান, নির্দেশিকা ও নির্দেশনা মেনে চলবে। অর্থাৎ কাঠামোটাও স্থির নয়। হার বদলাতে নিয়মাবলির সংশোধন লাগে না, কারণ যে অঙ্কটা ওখানে বসানোই নেই সেটি বদলাতে ওখানে কিছু বদলাতে হয় না। এজন্যই "nagad transaction fee" লেখা একটি পাতা হার বদলের আগে আর পরে দেখতে হুবহু একরকম থাকে, সমান আত্মবিশ্বাসী, আর তারিখ ছাড়া পাঠকের হাতে যাচাইয়ের কিছু থাকে না।
সোনালী বা ইসলামী ব্যাংক, গন্তব্য ব্যাংক বদলালে চার্জ কি বদলায়?
নিয়মাবলিতে ব্যাংকভিত্তিক কোনো আলাদা হার নেই, আর ব্যাংকের নাম ধরে করা অনুসন্ধানগুলোর পেছনে ঠিক এই ভুল ধারণাটিই বসে আছে। ৫.১ (iv) আর ১৩.২ ধারা কাজটাকে একটি সেবা হিসেবে বর্ণনা করে, গন্তব্য একই ব্যাংক হোক বা অন্য ব্যাংক, আর কোথাও ব্যাংকের নাম ধরে দামের কোনো তালিকা নেই। তাই গন্তব্য ধরে ধরে আলাদা হার যদি আদৌ থাকে, সেটি থাকবে কেবল এক জায়গায়, প্রদানকারীর ৯.০ ধারার অধীনে প্রকাশিত তালিকায়, আর সেখানেই দেখার কথা।
যা সত্যিই গন্তব্য ধরে বদলায় তা হলো পথটা তৈরি আছে কিনা। ১৩.২ ধারা ব্যবস্থাটা আন্তঃপরিচালনযোগ্য করে বানানোর কথা বলে, কিন্তু কোন ব্যাংকের সঙ্গে কবে সংযোগ চালু হবে তার কোনো সময়সূচি দেয় না। ফলে একই অ্যাপে একজনের গন্তব্য তালিকায় আসে আর আরেকজনেরটা আসে না, আর এতে কারও হিসাবের দোষ নেই।
আর একটি দিক নিয়মাবলির বাইরে পড়ে, আর সেটি না বলা থাকলে ভুল বোঝাবুঝি হয়: ৯.০ ধারার প্রকাশের বাধ্যবাধকতা বসে MFS প্রদানকারীর নিজের হারের ওপর। গ্রহীতা ব্যাংক তার নিজের হিসাবে আসা জমা নিয়ে কী করবে, সেটি ওই ধারার বিষয় নয়, আর সেটি দ্বিতীয় একটি প্রতিষ্ঠান, নিজের শর্ত নিয়ে। তাই "সোনালী ব্যাংকের চার্জ কত" প্রশ্নটির উত্তর একটি নয়, দুটি জায়গায় ভাগ হয়ে আছে, আর দুটিই আপনার ওয়ালেটের অ্যাপের ভেতরে লেখা থাকে না।
এজেন্ট বা মার্চেন্ট হিসাব থেকে ব্যাংকে পাঠানোর চার্জ কি আলাদা?
আলাদা, কারণ ওগুলো আলাদা শ্রেণির হিসাব, আর শুরুটাই আলাদা শর্তে হয়। ৭.৪ (iii) ধারা কথাটা দুবার বলে: ব্যক্তি, ব্যবসা ও অন্যান্য সত্তার নামে MFS হিসাব খুলতে সম্পূর্ণ KYC ও CDD পালন লাগবে, আর পাইকারি ও খুচরা স্তরের সেবা সরবরাহকারী মধ্যস্থদের নামে, অর্থাৎ ডিস্ট্রিবিউটর, সুপার এজেন্ট, এজেন্ট, মার্চেন্ট প্রভৃতির নামে হিসাব খুলতেও একইভাবে তা লাগবে। দুটি আলাদা বাক্য, কারণ দুটি আলাদা ধরনের হিসাব।
এজেন্টের দিকে আরেকটি স্তর আছে। ১০.১ (i) ধারা অনুযায়ী এজেন্ট বা খুচরা সেবা কেন্দ্রের সঙ্গে প্রদানকারীর চুক্তিতে অন্যান্য বিষয়ের পাশাপাশি এজেন্টকে দেয় কমিশন বা ফি-র হার লেখা থাকার কথা। অর্থাৎ এজেন্টের অর্থনীতি একটি চুক্তিতে বসে আছে, আপনার দেখা প্রকাশিত তালিকায় নয়, আর সেই দুটি সংখ্যা একই জিনিস নয়।
মার্চেন্টের দিকটাও পরিসংখ্যানেই আলাদা দেখা যায়: ওই পণ্যভিত্তিক তালিকায় Cash Out সারিটি দুটি উপসারিতে ভাঙা, Customer আর Merchant + PRA। তাই "nagad merchant to bank transfer charge" খুঁজে একজন সাধারণ ব্যবহারকারীর হাতে যে সংখ্যা আসে, সেটি তাঁর নিজের লেনদেনের জন্য নয়, আর সেখান থেকে "মার্চেন্ট পথে সস্তায় পাঠিয়ে দেওয়া" বলে কোনো শর্টকাট বেরোয় না। একটি দোকানের জমা হওয়া বিক্রির টাকা ব্যাংকে নেওয়া আর নিজের ব্যালান্স নিজের হিসাবে নেওয়া, দুটি আলাদা কাজ, আলাদা শর্তে খোলা হিসাব থেকে।
nagad to bank transfer limit কোথায় বসে, আর চার্জের সঙ্গে তার সম্পর্ক কী?
সম্পর্ক একটাই, আর সেটি উল্টো দিকের: সীমা আর চার্জ দুটি আলাদা প্রত্যাখ্যান তৈরি করে, তাই লক্ষণ দেখেই বোঝা যায় কোনটা বাধা দিয়েছে। অনুরোধটা শুরুতেই আটকে গেলে আর ব্যালান্স অক্ষত থাকলে সেটি সীমার কাজ, আর তখন কম হারের পথ খোঁজা অর্থহীন: সমস্যাটা দামের নয়, মাপের। লেনদেনটা হয়ে যাওয়ার পর প্রত্যাশার চেয়ে কম পৌঁছালে সেটি চার্জের কাজ, আর মেলানোর জায়গা ওই প্রকাশিত তালিকা, ক্যাশ আউটের তালিকা নয়।
সীমার প্রকৃত অঙ্কগুলো যে ওই নিয়মাবলিতে নেই, সেটি বারো পাতার নথিটি পড়লেই দেখা যায়: কোনো সেবার জন্য কোনো সর্বোচ্চ সীমা বা কোনো সীমার তালিকা সেখানে বসানো নেই। অঙ্কগুলো থাকে আলাদা নির্দেশনায়, আর ১৬.২ ধারার সেই "সময়ে সময়ে" নিয়মের অধীনে বদলায়। ফলে আজ আপনার হিসাবে কতটা জায়গা বাকি তা পড়ার একমাত্র জায়গা আপনার নিজের অ্যাপের সীমার পর্দা, আর সেবা ধরে ধরে ঘরগুলো কীভাবে আলাদা থাকে তা ভাঙা আছে Nagad-এর দৈনিক সীমা নিয়ে লেখাটিতে।
ব্যাংকে পাঠানোর জন্য Nagad না bKash, তুলনাটা কীভাবে করলে কাজে লাগে?
"কোনটা ভালো" প্রশ্নের একটি সাধারণ উত্তর নেই, আর কারণটা গঠনগত: দুটি প্রদানকারীই একই নিয়মাবলির অধীনে, তাই ৭.৮ ধারার অধিকার আর ৯.০ ধারার প্রকাশের বাধ্যবাধকতা দুজনের ওপরেই সমানভাবে বসে। যা আলাদা হতে পারে তা নিয়ম নয়, তিনটি জিনিস, আর তিনটিই আপনি নিজে কয়েক মিনিটে দেখে নিতে পারেন।
প্রথমটি সংযোগ: আপনার গন্তব্য ব্যাংক হিসাবটি কোন অ্যাপে যোগ করা যাচ্ছে। দ্বিতীয়টি হার, তবে শর্ত দিয়ে, দুটো সংখ্যা একই দিনের হতে হবে আর দুটোই প্রদানকারীর নিজের প্রকাশিত তালিকা থেকে নেওয়া, ঠিক এই পণ্যটির জন্য। তৃতীয়টি আপনার নিজের হিসাবের সীমার পর্দা, যা অন্য কারও হিসাবের মতো নাও হতে পারে।
সবচেয়ে সাধারণ ভুলটি এখানেই হয়: এক ওয়ালেট নিয়ে লেখা একটি ব্লগের সংখ্যা অন্য ওয়ালেটের নিজের পাতার সংখ্যার সঙ্গে মেলানো। ওটা দুটি হারের তুলনা নয়, একটি স্ন্যাপশটের সঙ্গে একটি উৎসের তুলনা, আর ফল সবসময় স্ন্যাপশটের পক্ষে যায়, কারণ সে যেকোনো সংখ্যা দেখাতে পারে। bKash-এর দিক থেকে একই যন্ত্রটা ভাঙা আছে bKash থেকে ব্যাংকে পাঠানোর সীমা, চার্জ ও সময় নিয়ে লেখাটিতে।
বেটিং অ্যাকাউন্ট থেকে তোলা টাকা ব্যাংকে নিতে গেলে ধাপগুলো কী?
ধাপ তিনটি, আর প্রত্যেকটির নিয়ম আলাদা জায়গায় লেখা। প্রথমে সাইটের ক্যাশিয়ার থেকে ওয়ালেটে, যার শর্ত থাকে ওই ক্যাশিয়ারের পর্দায়। তারপর ওয়ালেট থেকে হয় এজেন্টের কাউন্টারে নোট হিসেবে, যা ক্যাশ আউট, নয়তো নিজের ব্যাংক হিসাবে, যা এই লেখার বিষয়। দ্বিতীয় আর তৃতীয় পথ দুটি একসঙ্গে ব্যবহার করলে খরচ দুবার লাগে, কারণ ওগুলো দুটি আলাদা লেনদেন, একটির পর একটি। এই সাইট 22Bet নিয়ে লেখে, আর ক্যাশিয়ারের পর্দায় কোন ধাপে কোন পদ্ধতি আসে তার সাধারণ কাঠামোটি ভাঙা আছে টাকা জমা ও উত্তোলনের পাতায়।
আইনি দিকটা আলাদা, আর সেটি টাকার পথ দিয়ে বদলায় না। বাংলাদেশে জুয়া প্রতিরোধ আইন ২০২৬ কার্যকর হয়েছে ২০২৬ সালের ১ জুলাই থেকে, আর তাতে অনলাইনে জুয়ায় অংশ নেওয়ার পাশাপাশি জুয়ার প্রচার, বিজ্ঞাপন ও অ্যাফিলিয়েট প্রচারণাও শাস্তিযোগ্য। বিষয়টি বিস্তারিত ভাঙা আছে বাংলাদেশে বেটিংয়ের আইনি অবস্থান নিয়ে লেখাটিতে। কোনো বিদেশি লাইসেন্স অপারেটরকে তার নিজের এখতিয়ারে নিয়ন্ত্রণ করে, বাংলাদেশে বসা ব্যবহারকারীর অবস্থান বদলায় না। এই লেখাটি ব্যবস্থাটা কীভাবে কাজ করে তার ব্যাখ্যা, আইনি পরামর্শ নয়।
শেষে কয়েকটি কথা, যেগুলো ধারার সূত্র নয় কিন্তু কম গুরুত্বের নয়। বাজি ধরা কেবল প্রাপ্তবয়স্কদের জন্য, ১৮ বছরের কম বয়সে নয়। যে টাকা হারালে মাসের হিসাব ভেঙে পড়বে সেই টাকায় বাজি ধরার নিরাপদ কোনো পদ্ধতি নেই, আর কোনো কৌশল নিশ্চিত ফলের প্রতিশ্রুতি দিতে পারে না। 22Bet নিয়ে এই সাইটে যা লেখা হয় তা ওই প্ল্যাটফর্মটি কীভাবে কাজ করে তার বর্ণনা, কারও জন্য সুপারিশ নয়। খেলাটা সময়, ঘুম বা সম্পর্কের ওপর প্রভাব ফেলতে শুরু করলে সেটি থামার সংকেত, আর এ ব্যাপারে পেশাদার সহায়তা নেওয়া যায়।
সাধারণ জিজ্ঞাসা
Nagad থেকে অন্য কারও ব্যাংক হিসাবে টাকা পাঠানো যায় কি?
৭.৮ ধারার অধিকারটি সংকীর্ণ করে লেখা: সেটি হিসাবধারীর নিজের জমা হিসাবের কথা বলে, অন্য কারও নয়। তাই অন্য নামের হিসাবে পাঠানো আদৌ সম্ভব কিনা সেটি ওই ধারার প্রতিশ্রুতির বাইরে, প্রদানকারীর নিজের পণ্যসিদ্ধান্ত। এর পেছনে ১১.১ ধারাও আছে, যা প্রদানকারীদের বাঁধে প্রচলিত মানি লন্ডারিং প্রতিরোধ আইন, সন্ত্রাস বিরোধী আইন আর বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের সময়ে সময়ে দেওয়া নির্দেশনার সঙ্গে। নিজের নয় এমন একটি গন্তব্য তাই চার্জ বাঁচানোর পথ নয়, বরং এমন একটি ধরন যা কারও না কারও দেখার দায়িত্বে পড়ে।
উল্টো দিক, অর্থাৎ ব্যাংক থেকে Nagad-এ টাকা আনা, কি একই হারে হয়?
ধরে নেওয়ার কারণ নেই। ৫.১ (iv) আর ১৩.২ ধারা দুই দিকের কথাই বলে, কিন্তু সেটি কাজটি সম্ভব হওয়ার কথা, দামের কথা নয়, আর ৯.০ ধারার অধীনে প্রকাশিত তালিকায় দুই দিক দুটি আলাদা পণ্য হিসেবে থাকতে পারে। একটি তফাত অবশ্য নিয়মেই স্পষ্ট: ৭.৮ ধারার অধিকারটি কেবল এক দিকের, ওয়ালেট থেকে নিজের ব্যাংক হিসাবের দিকে, আর উল্টো দিকের জন্য ওরকম কোনো "সঙ্গে সঙ্গে ব্যবস্থা নেবে" বাধ্যবাধকতা ওখানে লেখা নেই।
হিসাব থেকে কেটেছে কিন্তু ব্যাংকে ঢোকেনি, কতক্ষণ অপেক্ষা করা যুক্তিসঙ্গত?
প্রথম কাজ লেনদেনের শনাক্তকারীটি হাতে রাখা, কারণ ওটিই একমাত্র জিনিস যা নির্দিষ্ট করে বলে দেয় কোন অনুরোধটির কথা হচ্ছে। সময়ের একটি লিখিত মাপকাঠিও আছে: ১৭.৩ ধারা অনুযায়ী প্রদানকারীকে দিনে ২৪ ঘণ্টা টেলিফোন, SMS, IVR ও মেইলে বিরোধ গ্রহণের জন্য একটি কল সেন্টার রাখতে হয়, আর সেখানে আসা প্রতিটি বিরোধ দশ কর্মদিবসের মধ্যে নিষ্পত্তি করতে হবে। সেখানে উত্তর না এলে ১৭.৪ ধারা দ্বিতীয় একটি ঠিকানা দেয়: বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্র, অর্থাৎ CIPC, যেখানে সংক্ষুব্ধ গ্রাহক অভিযোগ জানাতে পারেন। আর যে কাজটি সবচেয়ে ব্যয়বহুল: আবার একই অনুরোধ পাঠানো, কারণ দ্বিতীয় অনুরোধ মানে দ্বিতীয় একটি লেনদেন, দ্বিতীয়বার চার্জ, আর প্রথমটি নিষ্পন্ন হলে টাকাটা দুবার চলে যাওয়া।